こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
利益が減る予想なのに配当は5割増。
方針が変わると、こんなことが起きるんですね。
はじめに
優待の拡充をきっかけに買った銘柄です。
都築電気は富士通系のICTサービス企業で、以前から検討リストには入れていました。決め手になったのは2023年7月31日の株主優待の拡充で、その直後の2023年8月10日に取得単価2,151円で100株を購入し、いまも保有を続けています。
そして2026年5月15日、この銘柄は配当の面で大きく動きました。新しい中期経営計画にあわせて連結配当性向の目安が40%から60%へ、下限のDOE(連結株主資本配当率)が3.5%から6.0%へ引き上げられ、2027年3月期の配当予想は前期の126円から190円になっています。
利益が伸びたから増配したわけではありません。2027年3月期の純利益は前期比11.2%の減益予想です。それでも配当が5割増えるのは、配当の決め方そのものを変えたからです。この記事ではその中身と、株価がすでに大きく上がっている点をあわせて見ていきます。
※本記事の株価・利回りは、2026年9月18日終値4,290円をもとに計算しています。
- 都築電気(8157)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
都築電気とはどんな会社か
都築電気は1932年に電話交換装置の設置・販売から始まった、社歴94年のICTサービス企業です。コンサルティングから開発・構築、保守運用までをワンストップで手がけており、東証の業種分類は「卸売業」ですが、実態は情報通信サービスの会社と考えたほうが分かりやすいと思います。本社は東京都港区新橋、東証プライム市場に上場しており、連結従業員数は2,040名です。長期ビジョンでは、創業100周年を迎える2032年に向けて「Growth Navigator(成長をナビゲートし、ともに創りあげる集団)」を目指すと掲げています。
事業の中身
事業セグメントは「情報ネットワークソリューションサービス事業」の単一セグメントですが、ビジネスモデル別に3つの区分で開示されています。2026年3月期の売上高は1,037.3億円でした。
最大の区分が機器で、売上高433.8億円・構成比41.8%。サーバやストレージ、通信機器の販売で、製造業や官公庁向けの大型案件が中心です。
サービスは売上高429.6億円・構成比41.4%と、機器とほぼ同じ規模になっています。機器やソフトウェアの運用保守に加えて、クラウドPBXの「TCloud for Voice」、物流向けの「TCloud for SCM」、子会社コムデザインのコンタクトセンター向け「CT-e1/SaaS」といった自社サービスがここに入ります。月額課金のストック収入が中心の区分です。
開発・構築は売上高173.9億円・構成比16.8%。設計・開発・構築の技術提供で、オフィス移転に伴うネットワーク構築やシステム開発が対象です。3区分のなかでは最も伸び率が高く、前期比13.6%増でした。
機器を売って終わりではなく、構築から運用まで受け続ける形になっているため、売上の4割がストック型のサービスという構成になっています。
売上が減ったのに利益が伸びている理由
この会社の業績を見るときに引っかかるのが、2025年3月期に売上高が1,248.6億円から982.6億円へ、21.3%も落ち込んでいることです。
これは業績が悪化したわけではなく、2024年3月期に電子デバイス事業を売却したことが主な要因です。この売却で単一セグメントに移行し、売上の外形が一段小さくなりました。同時に、前中期経営計画「Transformation 2026」でプライシングマネジメント(値付けの見直し)と成長領域へのリソースシフトを進めた結果、営業利益率は2017年3月期の2.0%から2026年3月期には7.9%まで改善しています。規模を追わずに利益率を上げてきたのが、ここ数年のこの会社です。
筆頭株主は麻生グループ、主要な仕入先は富士通
株主構成にも特徴があります。筆頭株主は非上場の株式会社麻生で23.97%を保有しており、東証のルール上の「親会社等」にあたるため、2026年6月にはその決算内容も開示されています。2位は富士通で12.80%です。
富士通は株主であると同時に、有価証券報告書のリスク欄で「主要な仕入先」として名指しされている相手でもあります。経営上の重要な契約を結んでおり、富士通のパートナー戦略や取引条件が変われば業績に影響が出る構造です。系列商社に共通する話ではありますが、安定した調達力と引き換えに、1社の方針に業績が左右されるという点は理解しておきたいところです。
中期経営計画・今後の方向性
2026年5月15日、2027年3月期から2029年3月期までの3か年を対象とする新しい中期経営計画『Trust & Challenge 2029』が発表されました。AIの活用とエンジニアリングサービスへの転換を軸に、2029年3月期に売上高1,200億円、営業利益120億円、ROE14.5%以上を目指す内容です。2026年3月期の実績(売上高1,037.3億円、営業利益81.8億円)からは、営業利益率10%への引き上げを狙う計画になります。
会社は前計画について「収益性は大きく改善できた一方、成長投資には十分に取り組めなかった」と振り返っており、今回は成長投資70億円・戦略投資400億円を計画に織り込みました。この計画のなかで株主還元の方針も見直されているので、後述する配当の話につながっていきます。
株主優待について
都築電気の株主優待は、自社オリジナルのカタログから商品を選ぶ形式です。9月末を基準日とする年1回の実施で、保有株数と継続保有期間によって金額が変わります。
株主優待の内容
対象
100株以上
優待内容(年1回)
自社オリジナルカタログ(商品・QUOカード・寄付から選択)
権利確定日
2026年9月30日
贈呈時期
2026年12月上旬頃(優待内容の案内到着)
保有株数と継続保有による優待金額の違い
| 保有株数 | 3年未満保有 | 3年以上保有 |
|---|---|---|
| 100株以上 | 1,000円相当 | 2,000円相当 |
| 300株以上 | 2,000円相当 | 4,000円相当 |
| 1,000株以上 | 3,000円相当 | 6,000円相当 |
100株なら、持ち続けるだけで3年目から金額が倍になります。カタログには食品や日用品が並び、QUOカードや日本赤十字社への寄付を選ぶこともできます。
継続保有3年以上の判定は、四半期末ごとの株主名簿に、同一の株主番号で連続して基準株数以上の保有が記録されていることが条件です。2026年9月末基準の優待であれば、2023年9月末から2026年9月末までの四半期末をすべて満たしている必要があります。権利確定日だけ持つ買い方では長期区分に入れない設計です。
なお優待制度の内容は、適時開示を確認できる2024年5月以降で変更されていません。2026年8月31日に「株主優待制度の優待内容に関するお知らせ」が出ていますが、これは今年のカタログ掲載商品を案内するもので、制度そのものの変更ではありません。
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
この銘柄は配当も年2回で、9月30日は中間配当の基準日にもなっています。2026年9月28日までに100株を買っておけば、9月末のカタログ優待と中間配当の両方の権利が取れる形です。ただし新規に購入した場合は「継続保有3年未満」の扱いになるため、優待は1,000円相当からのスタートになります。
同じ9月末が権利確定日の銘柄として、田辺工業(1828)の株主優待・配当利回りを解説も書いています。
また、9月に優待がもらえる銘柄を、配当と優待を合わせた総合利回りの高い順にまとめて比較しています。ほかの銘柄と見比べたい方は、こちらもあわせてご覧ください。
配当+優待の利回りを計算してみる
2026年9月18日時点の株価(4,290円)で計算すると、100株保有に必要な投資金額は約42万9,000円です。
配当利回り+優待利回り
配当利回り(予想)
約4.43%
2026年9月18日時点
優待利回り
約0.23%
100株・継続保有3年未満の場合
配当+優待合計
約4.66%
100株を保有した場合、年間配当19,000円(会社予想190円×100株)とカタログ1,000円相当を合わせて、年間約4.66%相当のリターンが期待できる計算です。継続保有が3年以上になると優待が2,000円相当になるため、優待利回り約0.47%、合計約4.90%になります。
見てのとおり、この銘柄の利回りはほぼ配当で構成されています。優待は「持ち続けているうちに金額が倍になるおまけ」として見るのが実態に近いと考えています。
配当について
配当方針は「連結配当性向60%・DOE6.0%が下限」
都築電気は2026年5月15日、新中期経営計画にあわせて配当の目安を連結配当性向40%から60%へ、下限の指標をDOE3.5%から6.0%へ引き上げました。2027年3月期からの適用です。
2027年3月期からは「連結配当性向60%」を配当の目安とし、DOE(連結株主資本配当率)6.0%を下限に設定しております。これにもとづき、安定配当と継続的な増配を実現してまいります。なお、配当の基礎となる当期純利益につきましては、特別損益などを除く事業活動利益ベースにより算定いたします。
ポイントは2つあると考えています。
ひとつは、配当の基礎になる利益が「特別損益を除いた事業活動利益」であることです。都築電気はここ数年、事業売却や有価証券の売却で特別利益を計上してきました。その一時的な利益は配当の計算から除かれるので、裏を返せば特別利益がなくなった年に配当が急に減る心配も小さくなります。
もうひとつは、下限としてDOE6.0%が置かれていることです。2026年3月期末のBPS2,652.76円に6.0%を掛けると約159円になります。利益が落ち込んだ年でも、この水準が目安として意識される設計です。
5期連続増配、2027年3月期は190円へ
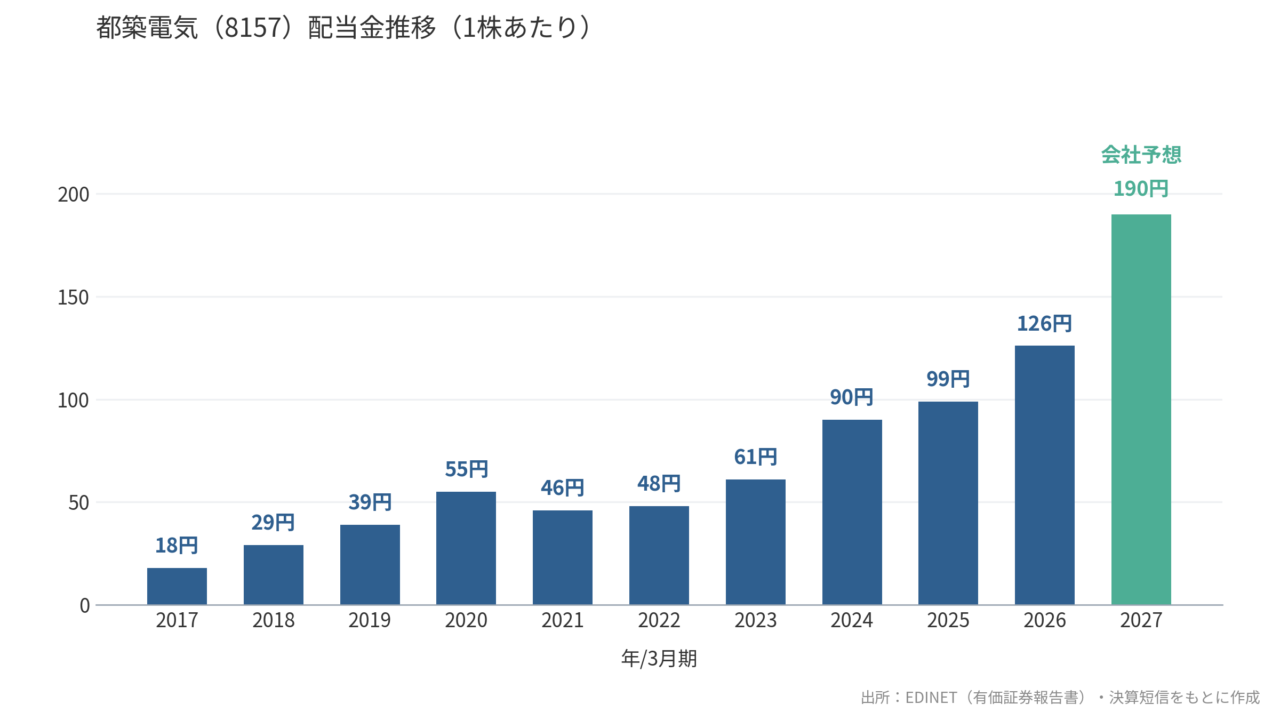
1株あたり配当は2022年3月期の48円から61円、90円、99円、126円と増え続けており、5期連続の増配となっています。2027年3月期の会社予想は190円で、実現すれば6期連続増配です。
10年で見ると2017年3月期の18円から190円へ10.6倍。ただし2021年3月期に55円から46円へ下げた年があり、一本調子で増えてきたわけではありません。配当が明確に伸び始めたのは、利益率の改善が効いてきた2024年3月期以降です。
配当性向は35.4%から60.2%へ
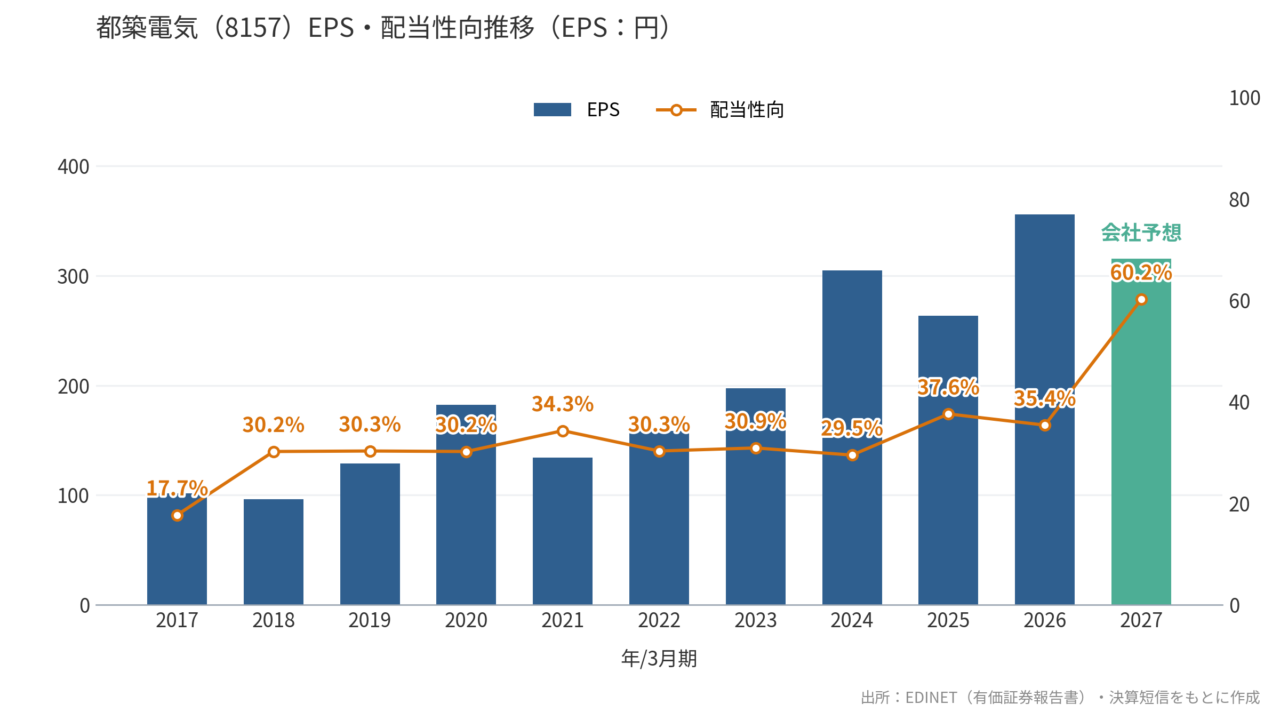
EPSは2022年3月期の158.47円から197.48円、304.75円、263.32円、355.94円と伸びてきました。配当性向はこの間ずっと30%台で、2026年3月期は35.4%です。
2027年3月期は、会社予想EPS315.64円に対して配当190円。配当性向は60.2%まで上がる計算です。純利益は前期比11.2%の減益予想ですから、利益の動きとは関係なく、配当性向60%という新しい基準に水準を合わせにいった形になります。なお190円はDOEに換算すると約7.2%で、下限の6.0%を上回っています。今回は配当性向60%のほうが効いて配当額が決まったということです。
配当利回りの推移
各年度の有価証券報告書が提出された時点の株価をもとに算出した、実績ベースの配当利回りです。過去10期は2.77%〜5.03%のレンジで動いてきました。2020年3月期の5.03%が最も高く、2026年3月期は3.65%。配当は増えているものの、それ以上に株価が上がってきたぶん、実績利回りは中位の水準にとどまっています。
※記事の前半で計算した予想配当利回り約4.43%は、2027年3月期の会社予想配当190円を2026年9月18日時点の株価4,290円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
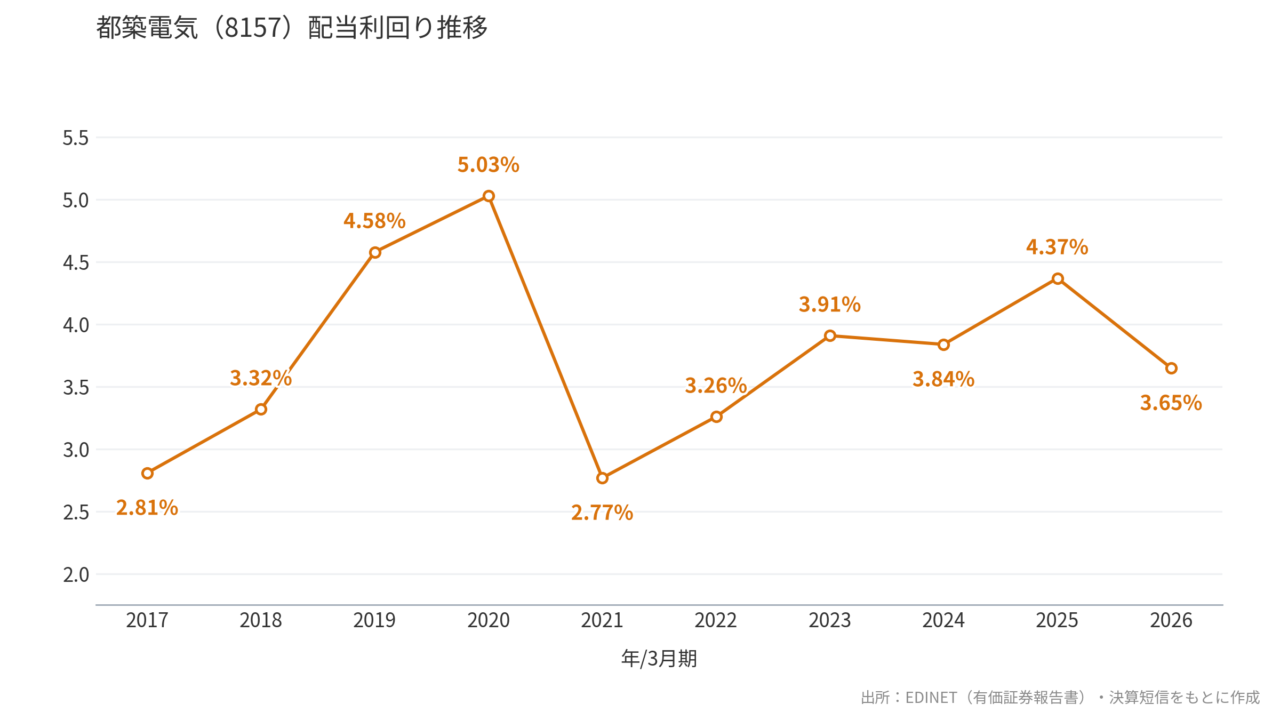
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています
今後の増配余地をどう見るか
増配余地については、やや慎重に見ています。
配当性向60%は、利益の6割を配当に回すということです。残る4割が内部留保になりますが、会社は同じ中期経営計画で戦略投資400億円・成長投資70億円を掲げています。還元と投資を同時に厚くする計画なので、ここからさらに配当性向を引き上げる展開はあまり期待していません。
原資という面では余裕があります。2026年3月期の配当総額は約23億円で、営業キャッシュフロー63.2億円の4割弱。2027年3月期は190円で約35億円になる見込みですが、予想純利益57.5億円の範囲には収まります。現預金も約434億円あり、有利子負債約83億円を差し引いたネットキャッシュは約351億円です。
つまり今後の増配は、「配当性向をさらに上げる」ではなく「利益が伸びた分だけ増える」という素直な形になるはずです。中計の最終年度に営業利益120億円という目標が掲げられているので、増配を追うならそこに近づけるかどうかを見ていけばよい銘柄になったと考えています。
私が実際に購入した理由
業績・財務面での判断
2026年3月期は売上高1,037.3億円(前期比5.6%増)、営業利益81.8億円(同26.2%増)、経常利益83.2億円(同26.1%増)、純利益64.7億円(同35.9%増)で、営業利益は4期連続で過去最高を更新しました。2027年3月期も営業利益87.0億円(同6.4%増)と、5期連続の最高益を見込んでいます。
売上高は横ばい圏ですが、受注残高は269.0億円(前期比32.9%増)まで積み上がりました。官公庁・金融向けの大型機器案件を獲得した影響が大きく、当面の売上の下支えにはなりそうです。
2027年3月期第1四半期は売上高220.1億円(前年同期比16.9%増)と大きく伸びた一方、人材採用などの先行費用が膨らみ営業損失1.23億円となりました。ただしこの会社は、4月から3月を事業年度とする顧客が多いため売上・利益が9月と3月に集中する季節性を持っています。前年の第1四半期も営業利益3.01億円と薄く、1四半期だけで通期を判断する必要はないと考えています。
財務は素直に良好です。2026年3月期末の自己資本比率は55.1%で、2017年3月期の33.9%から一貫して改善しています。BPSも1,625円から2,652円まで積み上がりました。現預金約434億円に対して有利子負債は約83億円にとどまり、実質的にはネットキャッシュの状態です。減配リスクを考えるうえで、この財務の厚みは大きな安心材料になります。
キャッシュフローは2026年3月期の営業CFが63.2億円と、前期の1.9倍に増えました。2024年3月期に投資CFが154.7億円のプラスになっているのは、電子デバイス事業の売却や固定資産・貸付金の回収によるものです。このときの資金が、いまの厚い手元流動性と戦略投資の原資になっています。
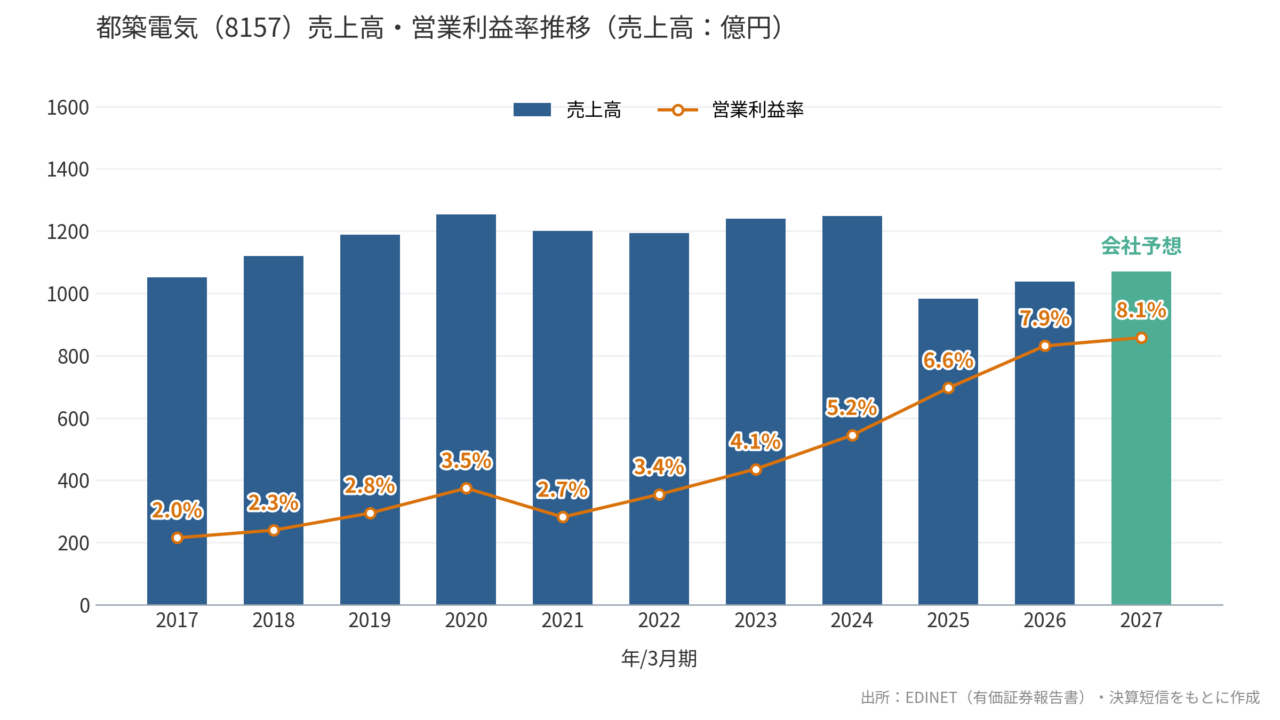
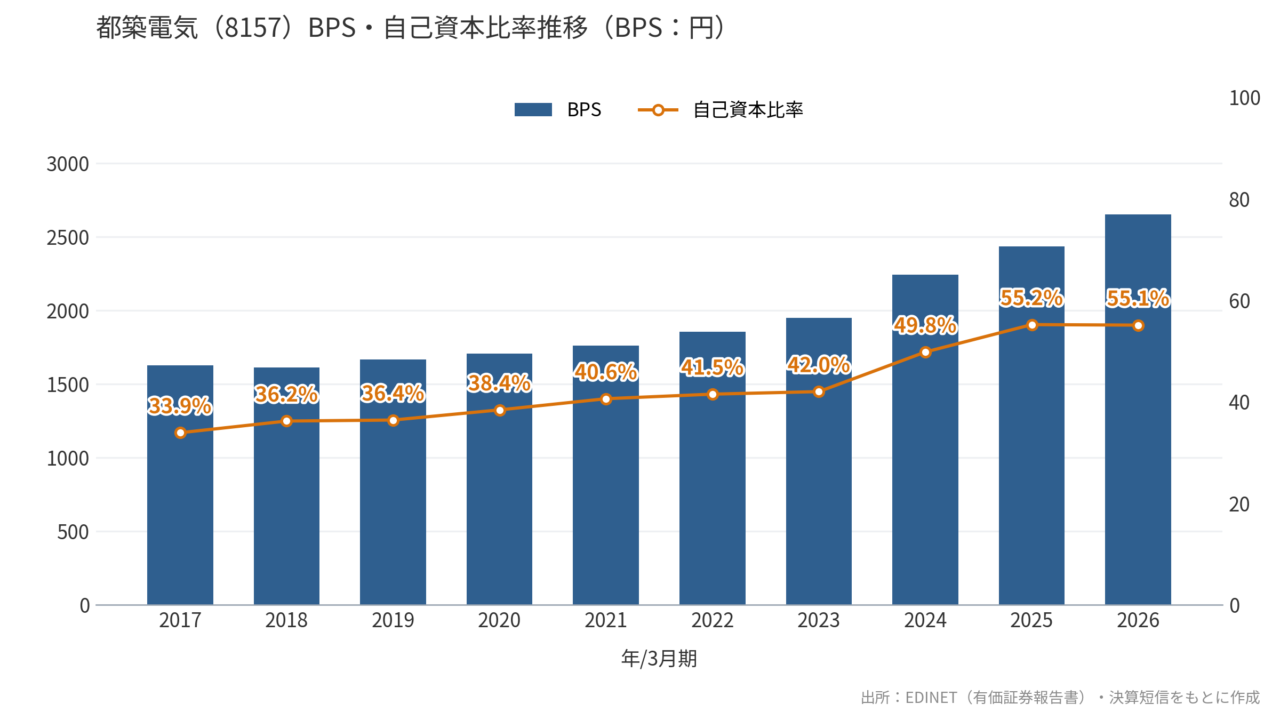
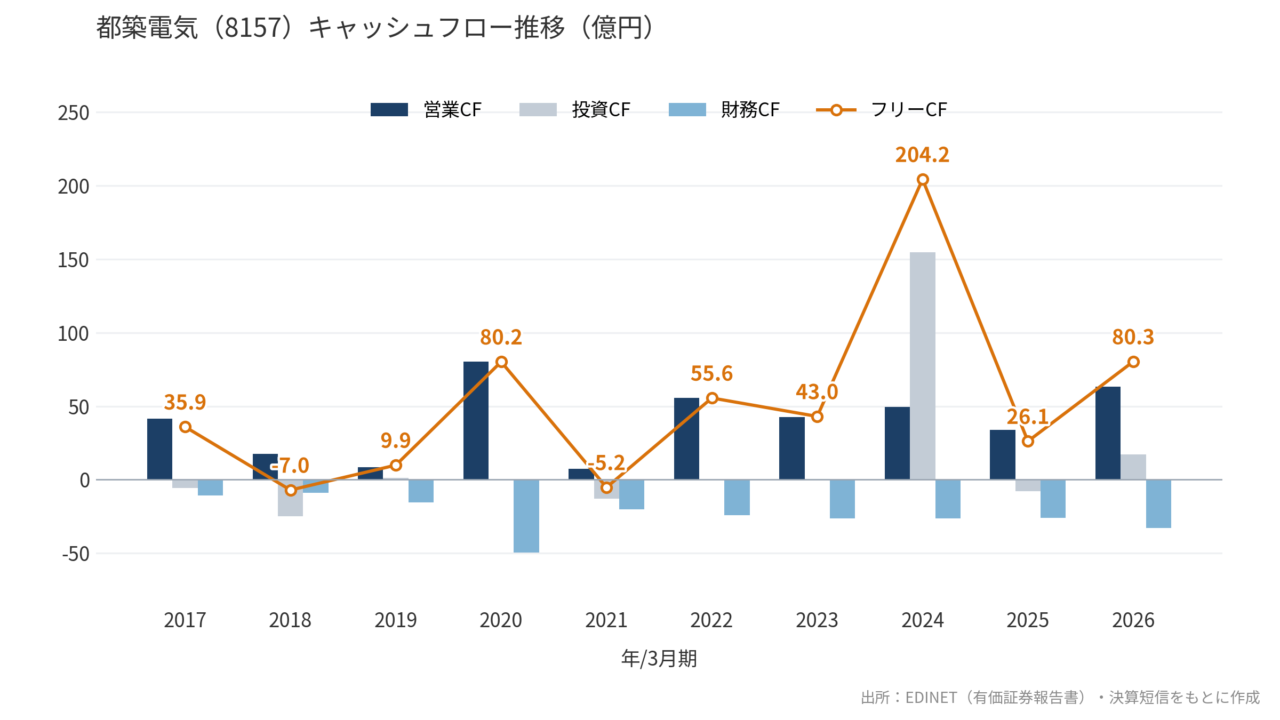
株価水準での判断
結論から書くと、今は押し目を待ちたい局面だと考えています。
2026年9月18日終値4,290円は、5月21日につけた年初来高値4,215円を上回る水準です。年初来安値3,310円(1月29日)からは約30%上で、時価総額は約814億円になります。
指標で見ると、会社予想EPS315.64円に対して予想PERは約13.6倍。2026年3月期末のBPS2,652.76円に対してPBRは約1.62倍です。この会社のPBRは過去10期おおむね0.4倍〜1.0倍で推移してきて、2026年3月期でようやく1.3倍になったばかりでした。配当方針の変更を受けて株価の水準訂正が一気に進んだというのが実際のところで、割安さを理由に買える局面ではなくなっています。
とはいえ、予想配当利回り4.43%という水準そのものは十分に魅力的です。だからこそ買うタイミングは少し選びたいと考えていて、目安として株価3,500円まで下がれば配当利回りは5.4%になります。9月末の権利落ち後や、四半期決算で一時的に売られる場面は、そのまま検討の機会になりそうです。
今年の優待に間に合わせたいなら9月28日までに買う、利回りを優先するなら権利落ち後の水準を見てから判断する。どちらを取るかで動き方が変わる銘柄だと思っています。
優待の拡充を見て2023年に購入しました
私が都築電気を買ったのは2023年8月10日、取得単価2,151円で100株です。以前から検討リストには入れていたのですが、決め手になったのは2023年7月31日に発表された株主優待の拡充でした。
当時の配当は61円(2023年3月期実績)で、取得単価ベースの利回りは3%弱ほど。それが会社予想190円まで増えたことで、取得単価2,151円に対する配当利回りは8.83%、優待利回り0.93%を合わせた総合利回りは9.76%になっています。
そして2026年9月末で、ちょうど継続保有3年以上の区分に到達する見込みです。2023年9月末から四半期末を連続して満たしてきたことになるので、今年の優待から2,000円相当になります。買ったときの理由だった優待の条件を、3年かけてようやく満たしたという形で、長期保有が前提の優待はこういうところが面白いと感じています。
リスクや注意点
- 富士通への依存:主要な仕入先である富士通と経営上の重要な契約を結んでおり、同社の経営方針やパートナー戦略、仕入条件の変更が業績に直接響きます。会社自身が有価証券報告書でリスクとして明記している項目です
- 株価水準の高さ:PBR約1.62倍は過去10期のレンジを大きく上回ります。増配期待がすでに株価に織り込まれているぶん、期待どおりに利益が伸びなかった場合の下押しは大きくなりやすいと考えています
- 配当性向60%と戦略投資400億円の両立:利益の6割を配当に回しながら、3か年で400億円の戦略投資も進める計画です。M&Aが想定どおりの成果を出せなければ、還元と投資の両立は簡単ではなくなります
- 業績が下期に偏る:顧客の年度の節目にあたる9月と3月に売上・利益が集中します。2027年3月期第1四半期も営業損失でした。上期だけを見ると進捗が遅れているように見える点は、毎年ついて回ります
- ソフトウェア資産の減損リスク:自社開発したクラウドサービスを無形固定資産として計上しています。技術革新や競争激化で想定した収益が得られない場合、減損損失が発生する可能性があり、会社も影響度を「大」と評価しています
- 開発・構築案件の採算悪化:システム開発では、仕様の不備やプロジェクト体制の問題で想定外のコストが出ることがあります。審査会やプロジェクト会議で管理していますが、完全には避けられないリスクです
個人株主数は優待拡充後に急増し、直近は減少
優待株でもうひとつ気にしておきたいのが個人株主数です。優待目的の株主が急に増えると、会社の負担が重くなり、継続保有条件の追加や優待そのものの縮小につながることがあります。
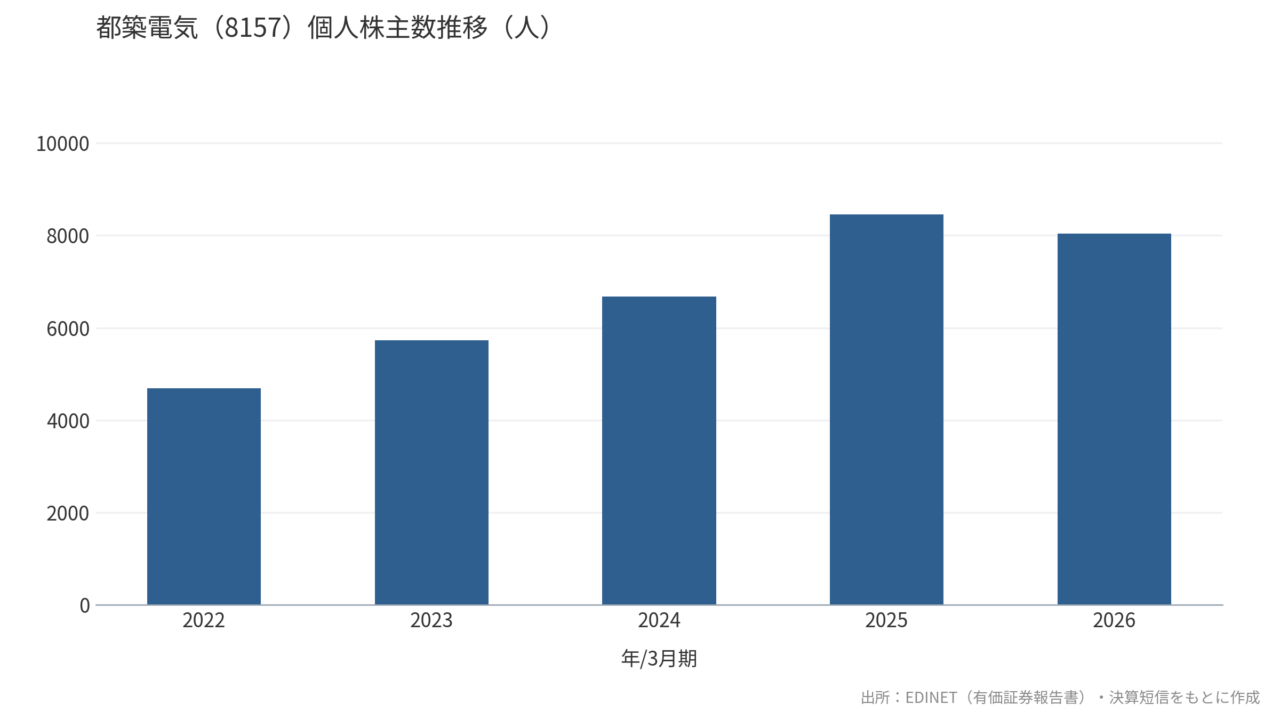
都築電気の個人株主数は、2022年3月期の4,688人から2025年3月期の8,456人まで3年で約1.8倍に増えました。私が買うきっかけになった2023年7月の優待拡充が効いたタイミングと重なります。ただし2026年3月期は8,044人と前期比4.9%減で、増加は止まっています。個人の持株比率も34.3%から29.4%へ下がりました。増え続けている状況ではないので、今すぐ改悪を警戒する水準ではないと考えています。とはいえ3年以上で優待額が倍になる設計なので、株主数の動きは毎年確認しておきたいところです。
まとめ
都築電気(8157)は、コンサルティングから開発・構築、運用保守までを一貫して手がけるICTサービス企業です。事業売却で売上の外形は小さくなりましたが、営業利益率は10年で2.0%から7.9%へ改善し、営業利益は4期連続で過去最高を更新しました。自己資本比率55.1%、ネットキャッシュ約351億円という財務の厚みも備えています。
この記事で一番のポイントは、2026年5月に連結配当性向の目安が40%から60%へ、下限のDOEが3.5%から6.0%へ引き上げられ、2027年3月期の配当予想が126円から190円になったことです。純利益が減る予想のなかでの5割増配なので、増えた理由は業績ではなく配当の決め方の変更にあります。9月18日終値4,290円で配当利回り約4.43%、カタログ優待と合わせた総合利回りは約4.66%(継続保有3年以上なら約4.90%)です。優待も中間配当も9月末が基準日なので、権利付最終日の9月28日までに買えば両方の権利が取れます。
一方で、その良さはすでに株価に反映されています。PBR約1.62倍は過去10期のレンジを大きく上回る水準で、方針変更を受けた上昇のあとに買うことになる点は理解しておきたいところです。資産の割安さで買う銘柄ではなく、配当性向60%という新しい基準と、中計で掲げた営業利益120億円の実現を前提に持つ銘柄だと考えています。私自身は2023年に取得しているので保有を続けますが、これから買うなら押し目を待つ選択肢もあると思っています。
この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。

この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。