
こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
株主優待制度の新設に関するお知らせはワクワクしますね!
はじめに
2026年7月23日に発表された「株主優待制度の導入に関するお知らせ」を見て、購入を検討しました。
ちょうど1Q決算発表前のタイミングだったため購入の判断には少し迷いましたが、前期(2026年3月期)の本決算が過去最高益と好調で、財務面にも大きな不安がなく、株価にも割安感があったことから購入を決めました。
- 日本農薬(4997)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
日本農薬とはどんな会社か
日本農薬は、1928年に旭電化工業(現ADEKA)の農業薬品部門と藤井製薬が合併して誕生した、日本初の農薬専業メーカーです。2028年には創立100周年を迎える、農薬業界の中でも歴史の長い企業といえます。現在はADEKAが発行済株式の約51%を保有する親会社で、日本農薬はその上場子会社という立場にあります。
事業の中身
主力は農薬事業で、売上高の9割以上を占めています。内訳は国内農薬販売が約23%、海外農薬販売が約69%と、実は売上の7割近くを海外が占める「グローバル企業」でもあります。このほか、水虫薬「ルコナック®」などの医薬・動物薬事業、シロアリ防除などの化学品事業も手掛けています。
強み:自社開発力とグローバル展開
日本農薬の特長は、化学・生物・安全性の研究機能を一体化した「四位一体」の研究開発体制を自社で持ち、新しい農薬の有効成分(原体)を継続的に生み出せる点です。開発には10年以上の歳月と巨額の投資が必要ですが、自社原体を持つことで、海外展開でも自社主導で価格戦略や販路構築ができる強みになっています。現在、世界95カ国で自社製品の農薬登録を取得し、インド・ブラジルに製造拠点を持つなど、海外グループ会社17社を通じたグローバルなネットワークを築いています。
中期経営計画・今後の方向性
現在は中期経営計画「Growing Global for Sustainability(GGS)」のもと、2030年度に売上高1,650億円超、営業利益率10%以上、ROE10%以上を「ありたい姿」として掲げています。インド・ブラジル・中東アフリカなど成長市場への展開強化が今後の成長ドライバーとして位置づけられています。
株主優待について
会社側の発表によると、日本農薬は2028年11月に創立100周年を迎えることを見据え、長年にわたり支えてくれた株主への感謝、そして事業と関わりの深い日本の農業を応援する一助として、株主優待制度を導入することを決定したとのことです。
株主優待の内容
対象
100株以上
優待内容
おこめ券4枚(1,760円相当)
権利確定日
2026年9月30日
贈呈時期
2026年12月上旬頃
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
また、9月に優待がもらえる銘柄を、配当と優待を合わせた総合利回りの高い順にまとめて比較しています。ほかの銘柄と見比べたい方は、こちらもあわせてご覧ください。
配当+優待の利回りを計算してみる
2026年8月14日時点の株価(1,178円)で計算すると、100株保有に必要な投資金額は約11万7,800円です。
配当利回り+優待利回り
配当利回り(予想)
約3.22%
2026年8月14日時点
優待利回り
約1.49%
おこめ券4枚(1,760円相当)
配当+優待合計
約4.72%
具体的なイメージとして、100株を保有した場合、配当金(1株あたり年間予想配当額×100株)とおこめ券4枚(1,760円相当)を合わせて、年間約4.72%相当のリターンが期待できる計算です。
配当について
配当方針は「累進配当・配当性向40%目安」
日本農薬は、現在の中期経営計画期間(2025年3月期〜2027年3月期)における配当方針として「累進配当を基本とし、配当性向40%を目安に配当を行う」ことを掲げています。
累進配当とは、減配をせず、配当を維持または増配していくという方針のことです。株主にとっては「少なくとも下がることはない」という安心材料になるため、高配当株を長期保有する上では心強い方針といえます。
本中期経営計画期間(2025年3月期〜2027年3月期)における配当方針は「累進配当を基本とし、配当性向40%を目安に配当を行う」となっています。
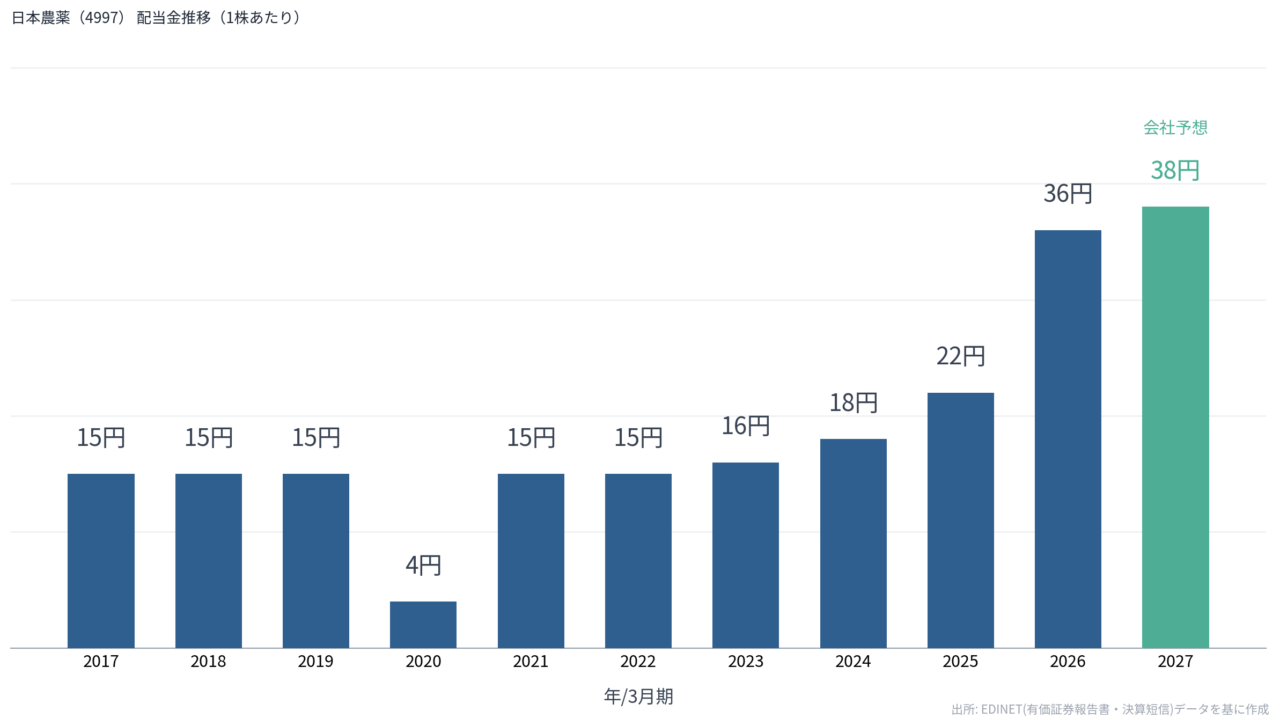
4期連続増配、直近は36円まで到達
2026年3月期の年間配当は36円で、前期の22円から14円の大幅増配となりました。2023年3月期の16円から数えると4期連続の増配です。
一方で、2020年3月期は減配を行った実績もあります。決算期の変更に伴う変則決算だったことに加え、のれんの減損損失を計上したことも重なり、業績が悪化した局面での判断でした(変更当初の予想は半期分の7.5円でした)。とはいえ「過去に減配した会社である」という事実は、押さえておくべき点だと考えています。
※2020年3月期の決算期(事業年度)の変更理由は親会社である株式会社ADEKAとの決算期を統一のため
配当性向39.0%は方針どおりの水準
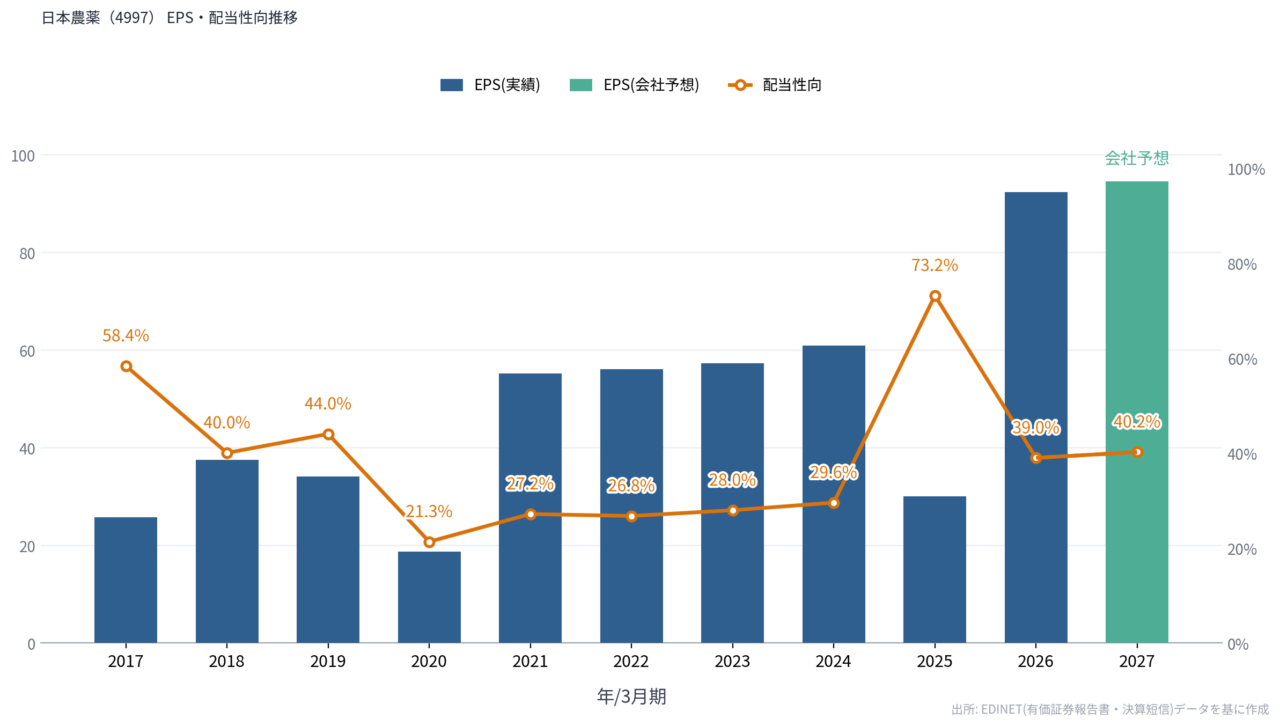
2026年3月期のEPS(1株あたり利益)は92.32円、配当性向は39.0%でした。会社が目安とする40%とほぼ一致しており、方針に沿った配当がなされていることが確認できます。
なお2025年3月期は配当性向が73.2%と跳ね上がっていますが、これは減益局面でも増配を維持した結果です。業績が落ち込んでも配当を守った実績として、累進配当方針が言葉だけではないことを示しているとも読めます。
配当利回りの推移
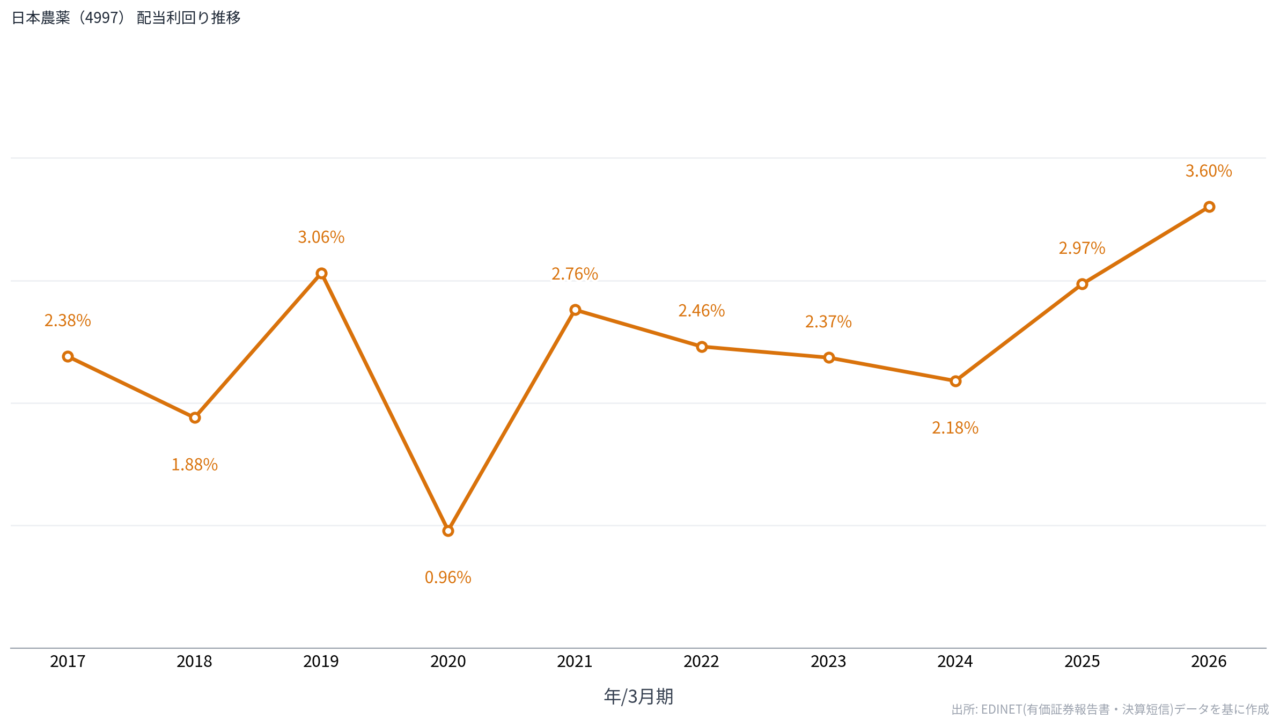
各年度の有価証券報告書が提出された時点の株価をもとに算出した実績ベースの配当利回りです。
増配が続いた結果、2026年3月期は3.60%まで上昇しています。
※記事冒頭で計算した予想配当利回り約3.22%は、2027年3月期の会社予想配当38円を2026年8月14日時点の株価1,178円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています
今後の増配余地をどう見るか
配当性向がすでに目安の40%近辺に到達しているため、今後さらに増配していくには利益成長が前提になります。会社は2030年度に売上高1,650億円超・営業利益率10%以上を目指しており、この計画が順調に進めば配当も伸びていく構図です。
ただし注意点として、現在の累進配当方針は中期経営計画期間(2027年3月期まで)に対して示されたものです。次期中計での配当方針がどうなるかは、現時点では未定です。この点は、来年以降の開示を確認していきたいと考えています。
私が実際に購入した理由
業績・財務面での判断
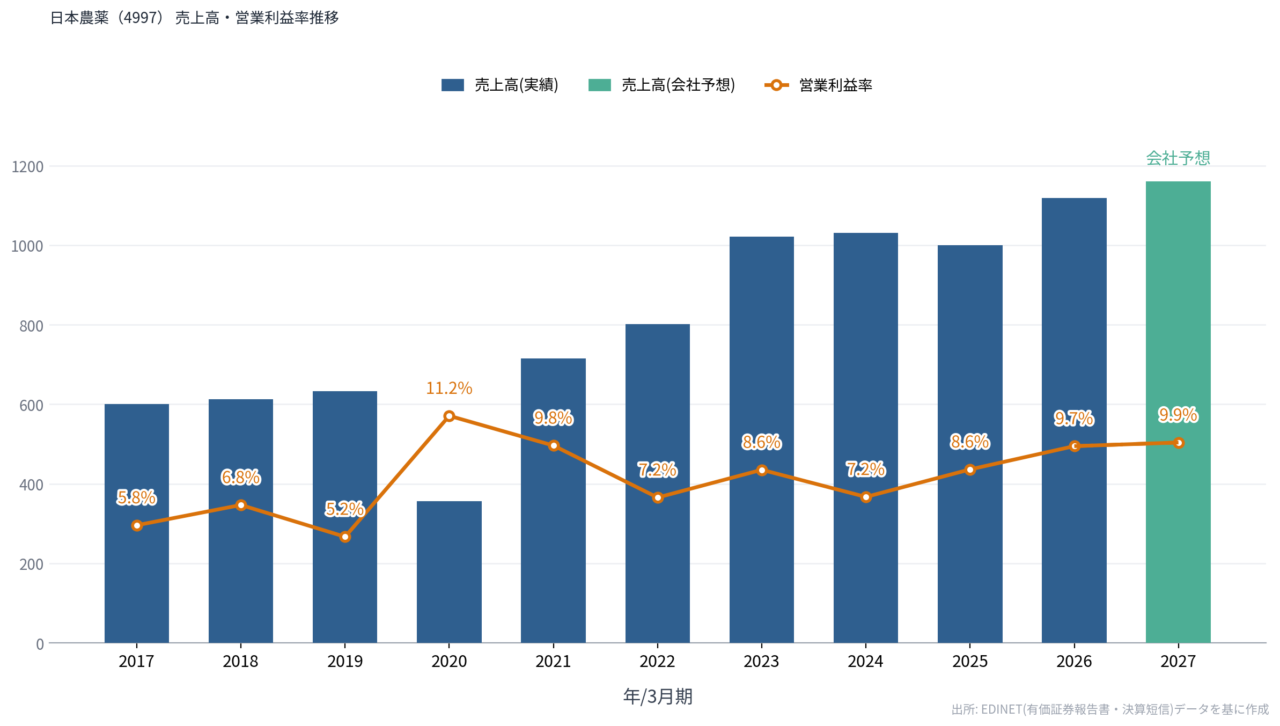
直近の決算(2026年3月期)では、売上高1,118.2億円(前期比+11.9%)、営業利益108.8億円(同+26.8%)と大幅な増収増益となりました。さらに純利益は72.3億円と前期の約3.1倍に伸び、過去最高益を更新しています。
中身を見ると、売上の94%を占める農薬事業が売上高1,054.6億円(前期比+11.5%)・営業利益106.7億円(同+22.2%)と全体を牽引しました。農薬以外の化学品事業も売上高41.7億円(同+18.6%)・営業利益7.7億円(同+61.6%)と伸びており、利益率18.4%と高収益な事業に育っています。
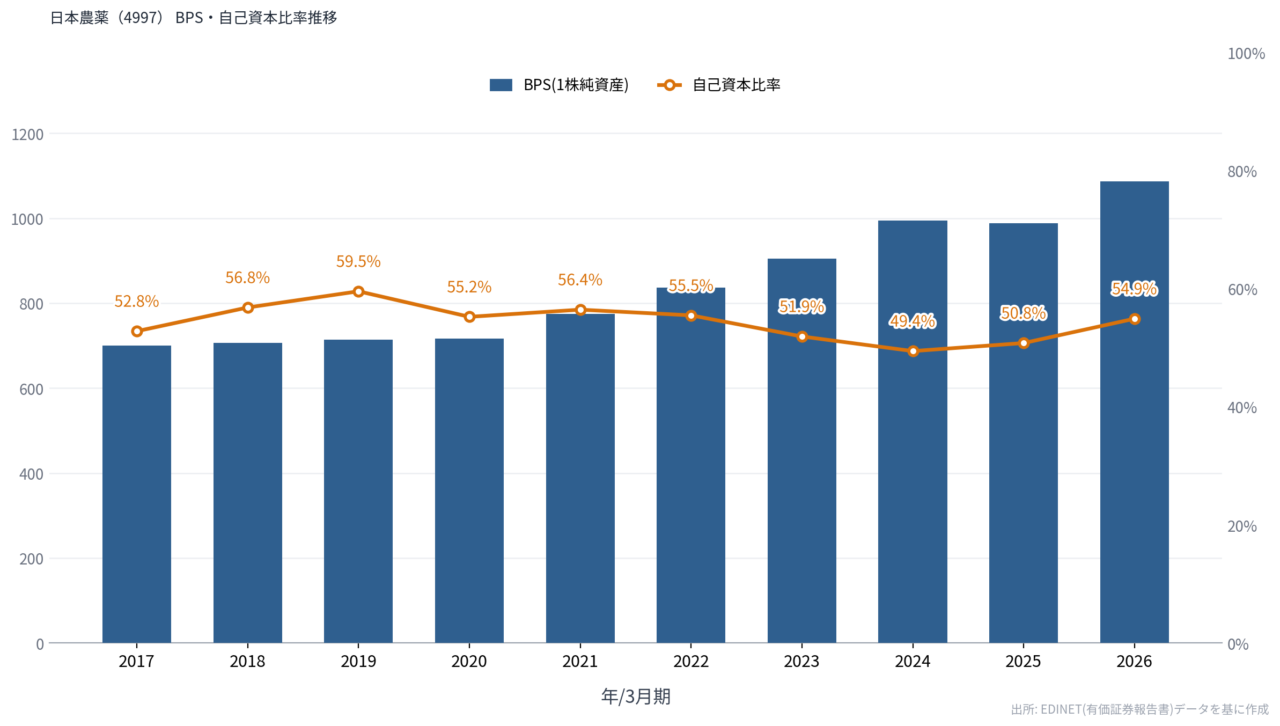
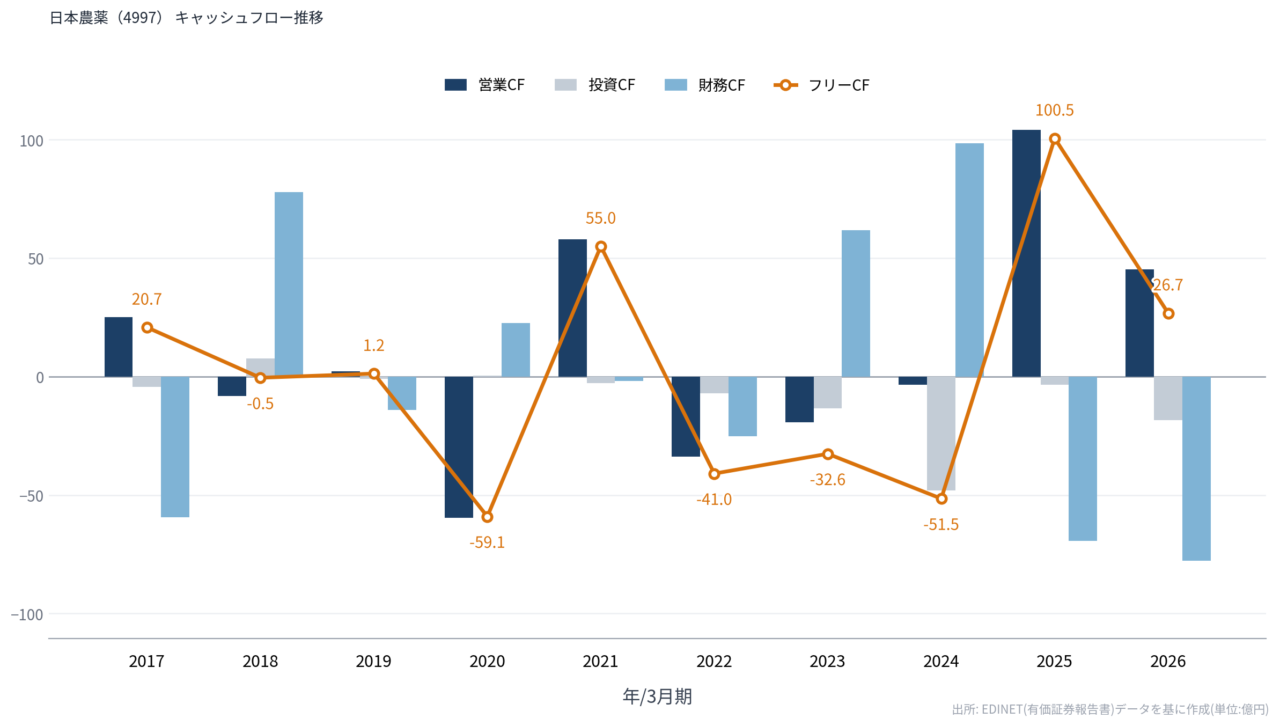
財務面も、増収増益にあわせて着実に改善しています。自己資本比率が54.90%と前期の50.78%から改善しました。有利子負債(短期借入金102.1億円+長期借入金122.9億円+社債59.2億円=計284.2億円)に対し自己資本は799.2億円で、D/Eレシオは0.36倍と、財務健全性は十分に保たれている水準だと判断しています。ROEも8.90%と前期の3.03%から大きく改善し、中期経営計画(2030年度)で掲げる「ROE10%以上」が視野に入ってきました。
株価急騰を見てすぐには買わなかった理由
株主優待新設の発表を受けて、株価は夜間取引で一時急騰を見せました。正直なところ、優待新設は完全にノーマークで、発表直後は冷静に情報を整理する時間が必要だと判断し、すぐには購入しませんでした。数日かけて業績・財務状況を確認したうえで、割安感があると判断してから購入しています。
急騰した株価を見て「乗り遅れた」と焦って飛びつくのではなく、一呼吸置いて自分なりに数字を確認してから判断する、というのが私がいつも大切にしている投資スタンスです。
リスクや注意点
- 優待の継続性は未知数:新設されたばかりの制度のため、将来的に廃止・改悪される可能性はゼロではありません
- 海外事業比率の高さゆえの為替リスク:売上の約7割を海外が占めるため、為替変動が業績に与える影響は大きめです
- 新興国事業の不確実性:インドやブラジルの子会社の業績が伸び悩んでいます。会社側も経営体制の刷新など再建策を進めている最中です
- 規制強化の動き:欧州では化学農薬の削減目標を掲げる政策が進んでおり、農薬メーカー全体への逆風となる可能性があります
- 親会社を持つ上場子会社であること:ADEKA(4401)が発行済株式の約51%を保有しているため、経営方針が親会社の意向に左右される可能性があります。また、東証が上場子会社のガバナンスに問題意識を示していることもあり、将来的に完全子会社化(TOB)または株式売出が行われる可能性も念頭に置いておく必要があります。
まとめ
日本農薬(4997)は、株主優待の新設という好材料だけでなく、過去最高益となった業績や4期連続の増配という実績も伴っている銘柄です。配当+優待の総合利回りは約4.72%、権利付最終日は9月28日です。
優待の継続性など不確実な点もあるため、この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。
この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。