こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
買ったときは資料が少なくて不安でしたが、今はIRがだいぶ充実しましたね!
はじめに
私がこの銘柄を買ったのは、2023年5月12日に出た2023年3月期の決算がきっかけでした。業績も配当も上振れる内容で、配当は前期の33円から40円へ。当時の株価で利回りも十分だったので、翌営業日の2023年5月15日に1,020円で100株を買っています。
ただ、当時は少し不安もありました。決算説明資料が用意されておらず、決算短信と有価証券報告書から自分で読み取るしかなかったからです。それが2024年11月に中期経営計画『TRY2030』が公表されたあたりから変わり、2025年11月には2026年3月期第2四半期の決算説明資料も出ています。会社の考えていることが見えるようになったのは、持ち続けるうえで大きな安心材料になりました。
配当もその後ぐんぐん伸びて、40円だったものが2026年3月期には100円。取得単価に対する利回りはすっかり別物になっています。
※本記事の株価・利回りは、2026年9月16日終値2,462円をもとに計算しています。
- 田辺工業(1828)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
田辺工業とはどんな会社か
田辺工業は、化学プラントや工場の生産設備を、企画・設計から製作・施工・メンテナンスまで一貫して手がける独立系の総合エンジニアリング会社です。起源は1921年、新潟県糸魚川市にあった電気化学工業(現在のデンカ)青海工場の構内で、生産設備の保全を請け負う「田辺鉄工所」として創業したこと。現在の田辺工業株式会社としての設立は1969年2月です。本社は新潟県上越市、東京本社は千代田区にあり、東証スタンダード市場に上場、連結従業員数は1,044名です。
事業の中身
セグメントは「設備工事事業」「表面処理事業」「その他」の3つですが、実質は設備工事の会社です。2026年3月期の売上高523.7億円のうち、設備工事事業が507.9億円・構成比97.0%を占めています。
その設備工事事業は、さらに6つの部門に分かれます。最大の柱が産業プラント設備工事で、売上高226.2億円・構成比43.2%。化学や医薬などのプラント設備・装置を設計から施工まで担う部門です。次が設備保全工事の112.0億円・構成比21.4%で、既存プラントの定期修繕や設備診断を扱います。電気計装工事は92.8億円・構成比17.7%。プラントの電気計装設備や公共インフラ関連の工事が対象です。残りはメカトロニクスが39.2億円・構成比7.5%、送電工事が22.7億円・構成比4.3%、管工事が15.0億円・構成比2.9%。メカトロニクスは液体自動充填機やロボットを使った生産システムなど、オーダーメイドの自動化・省力化装置を手がける部門です。
海外はタイ・シンガポール・マレーシアに子会社を置いており、このうちタイのタナベタイランド社が担う表面処理事業が売上高14.8億円・構成比2.8%。HDD部品や自動車部品の表面処理が中心で、近年はEV向けの需要を取り込んでいます。なお「その他」にあった鋳造用工業炉事業は、2026年3月期で廃止されました。
デンカとの100年の関係が、強みでもあり集中でもある
この会社を見るうえで外せないのが、デンカとの関係です。冒頭で触れたとおり、そもそも創業の場がデンカ青海工場の構内でした。100年経った今も関係は続いており、2026年3月期の完成工事高のうちデンカ1社が104.8億円・21.0%を占めています。前期の17.1%からさらに上がりました。
長い付き合いで現場を知り尽くしている会社が、設備の更新や定期修繕をまとめて任される。これは競合が簡単に入り込めない強みです。一方で、1社で売上の2割となると、その顧客の設備投資計画がそのまま業績に響きます。強みと集中リスクが同じ場所にあるのがこの会社だと考えています。
中期経営計画・今後の方向性
2024年11月6日に公表された中期経営計画『TRY2030』では、2030年3月期までを「更なる飛躍への変革の時期」と位置づけ、連結売上高700億円、連結営業利益率8%以上という目標を掲げています(あわせてROE12%以上も掲げられています)。2026年3月期の実績は売上高523.7億円・営業利益率9.1%ですから、利益率はすでに目標水準に届いており、課題は規模のほうだということになります。
主要施策は「国内事業の進化」「海外事業の再生」「新規事業の探索」「組織・業務改革」「ESG対応・財務基盤の強化」の5つ。とくに国内では、設計から調達・施工までを一括で請け負う大型EPC案件の取り込みを軸に据えており、2026年4月には部門横断で大型案件を統括する「プロジェクト部」を新設しています。この規模拡大が配当の話にもつながってくるので、後ほど改めて触れます。
株主優待について
田辺工業の株主優待はQUOカードです。3月末と9月末を基準日とする年2回の実施で、100株以上を保有していれば1回500円分、年間では1,000円分がもらえます。
株主優待の内容
対象
100株以上
優待内容(年2回)
QUOカード(500円相当)
権利確定日
2026年9月30日・2027年3月31日
贈呈時期
2026年12月上旬(9月末分)・2027年6月下旬(3月末分)
ポイントは、継続保有期間の条件がないことです。保有株数による金額の差もありません。100株でも1万株でも1回500円分、買ったその期から受け取れます。長く持つほど有利になる設計の優待が多いなかで、この銘柄は「100株を持っていればそれで完結」という分かりやすさがあります。買い増しの動機にはなりませんが、その分ハードルも低いということです。
なお優待制度の内容は、適時開示を確認できる2024年5月以降で変更されていません。
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
ここは注意が必要なところです。この銘柄の配当は期末(3月末)の年1回のみで、中間配当は実施していません。つまり9月末に取れるのはQUOカード500円分だけで、配当の権利は3月末まで待つことになります。優待と配当の両方が9月末に取れる銘柄と混同しないようにしたいところです。
同じ9月末が権利確定日の銘柄として、カナデン(8081)の株主優待・配当利回りを解説も書いています。あわせてどうぞ。
配当+優待の利回りを計算してみる
2026年9月16日時点の株価(2,462円)で計算すると、100株保有に必要な投資金額は約24万6,200円です。
配当利回り+優待利回り
配当利回り(予想)
約4.06%
2026年9月16日時点
優待利回り
約0.41%
100株・年間1,000円分
配当+優待合計
約4.47%
100株を保有した場合、年間配当10,000円(会社予想100円×100株)とQUOカード年1,000円分を合わせて、年間約4.47%相当のリターンが期待できる計算です。
利回りの9割は配当が作っています。優待は「持っていれば毎年2回届くおまけ」くらいの位置づけで、この銘柄は配当利回り4%台の高配当株として見るのが実態に近いと考えています。
配当について
配当方針は「連結配当性向35%〜40%」
田辺工業の配当方針は、有価証券報告書に次のように書かれています。
財務体質と経営基盤の強化を図りつつ、毎期の業績、新規投資、連結配当性向を総合的に勘案しながら、株主の皆様へは連結配当性向35%〜40%を目安とし、安定的な配当と持続的な増配に努めることを基本方針としております。
累進配当やDOEといった言葉は使われていません。基準はあくまで利益に対する配当性向です。ここは後述するリスクにも関わる部分なので、頭に入れておきたいところです。
5期連続増配、直近は100円まで到達
1株あたり配当は、2022年3月期の33円から40円、50円、87円、100円と増え続けており、5期連続の増配となっています。10期前の2017年3月期は分割調整後で20円でしたから、10年で5倍になった計算です。
伸び方が加速しているのが見て取れます。2017年3月期から2022年3月期までは20円→33円と緩やかでしたが、2024年3月期に50円、2025年3月期に87円、2026年3月期に100円と、直近3期で倍になりました。しかも2025年3月期は期初予想75円を87円へ、2026年3月期も期中予想92円を100円へと、どちらも期末に増額されています。業績が上振れたぶんをきちんと配当に回す会社だということです。
2027年3月期の会社予想は100円で据え置き。減益予想のなかで前期と同額を維持する形になっており、連続増配はいったん止まる見込みです。
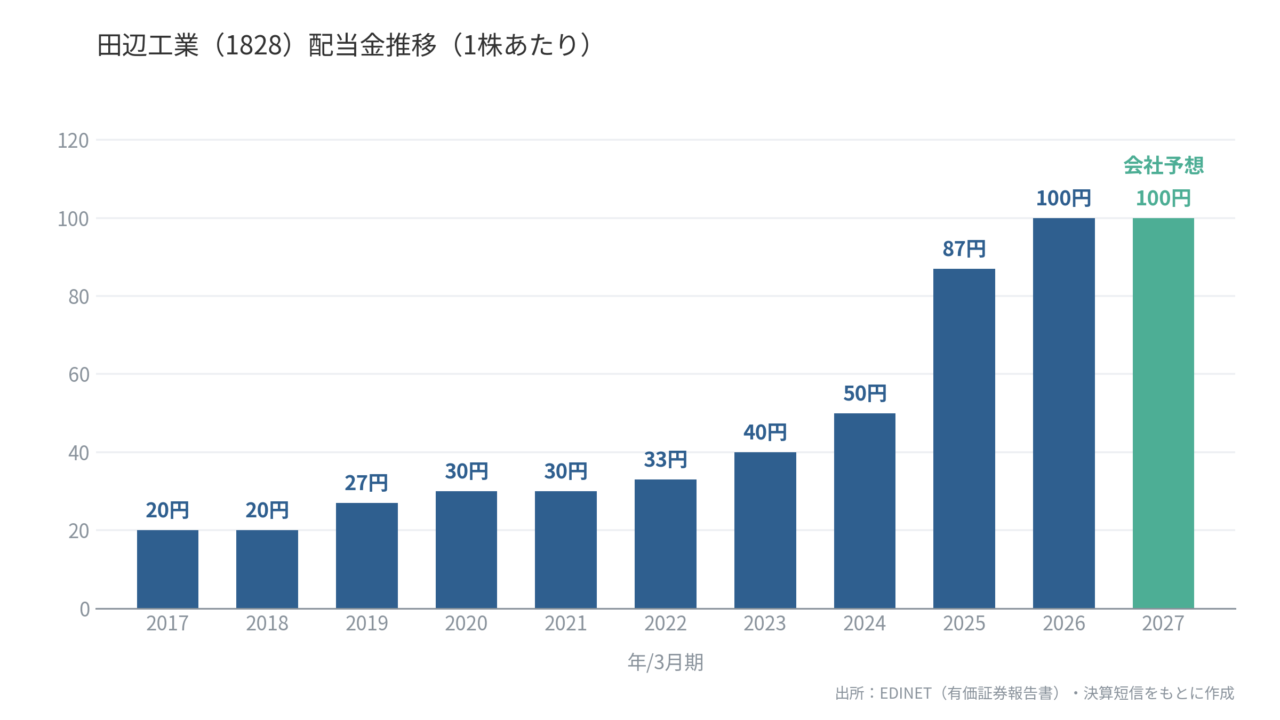
※2017年4月1日付で1株につき2株の株式分割を実施しているため、2017年3月期の配当は分割調整後の金額(実際の支払額は40円)で表示しています
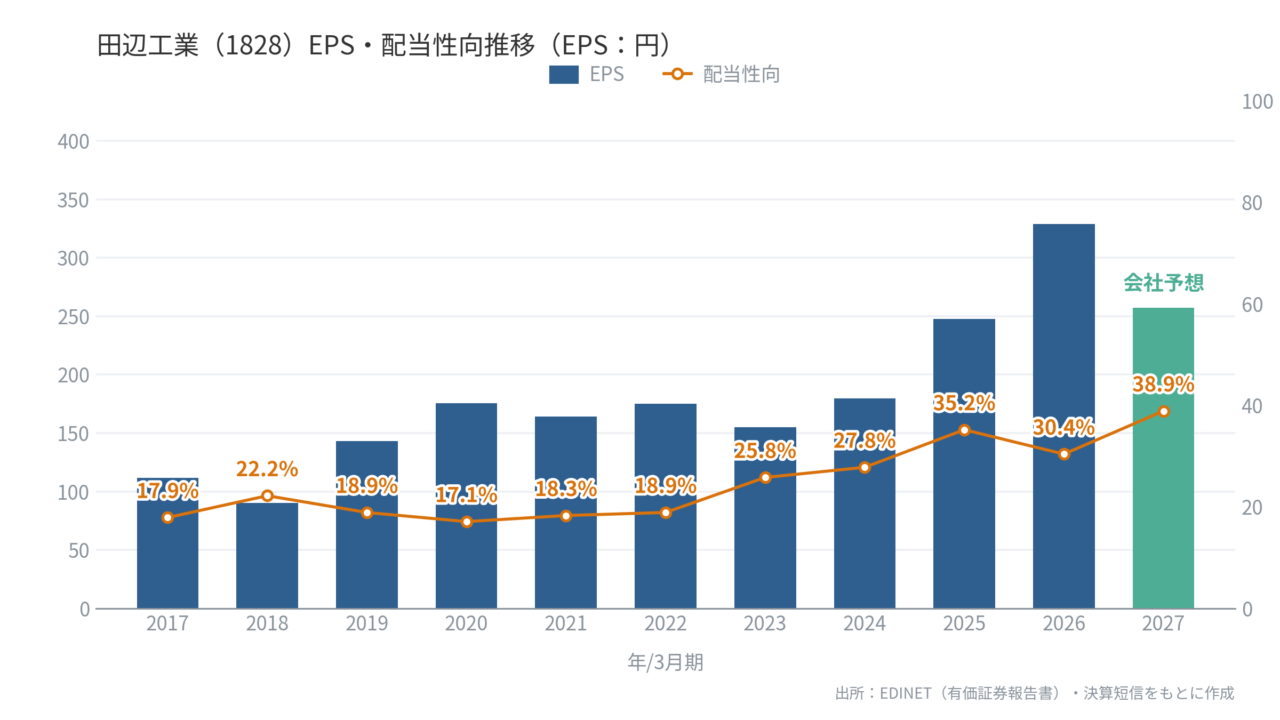
配当性向は30.4%、2027年3月期予想では38.9%へ
EPSは2017年3月期の111.70円、2018年3月期の90.15円と足踏みする時期がありましたが、そこから143.08円、175.74円と伸び、2026年3月期は328.95円まで拡大しました。10期で約2.9倍です。
配当性向は長く17〜22%台という低い水準で推移していましたが、2023年3月期に25.8%、2024年3月期に27.8%、2025年3月期に35.2%と段階的に引き上げられてきました。2026年3月期は100円まで増配したにもかかわらず、EPSの伸びのほうが大きかったため30.4%と方針の目安(35〜40%)を下回っています。
一方、2027年3月期は会社予想EPS257.05円に対して配当100円を据え置くため、配当性向は38.9%まで上がる計算です。利益が減るなかで配当額を維持した結果、配当性向は方針レンジの上限寄りに来ることになります。
配当利回りの推移
各年度の有価証券報告書が提出された時点の株価をもとに算出した、実績ベースの配当利回りです。過去10期は1.83%〜4.48%のレンジで動いてきました。2018年3月期の1.83%が最も低く、2020年3月期の4.48%が最高。2017年3月期・2018年3月期は2%台以下でしたが、2019年3月期以降は3〜4%台が定位置になり、直近3期は3.61%、4.13%、4.09%と4%前後で安定しています。
増配が続いてきたにもかかわらず利回りが上がりきっていないのは、株価も同じペースで上がってきたからです。逆に言えば、この銘柄は長らく「利回り4%前後で買える株」であり続けているということでもあります。
※記事の前半で計算した予想配当利回り約4.06%は、2027年3月期の会社予想配当100円を2026年9月16日時点の株価2,462円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
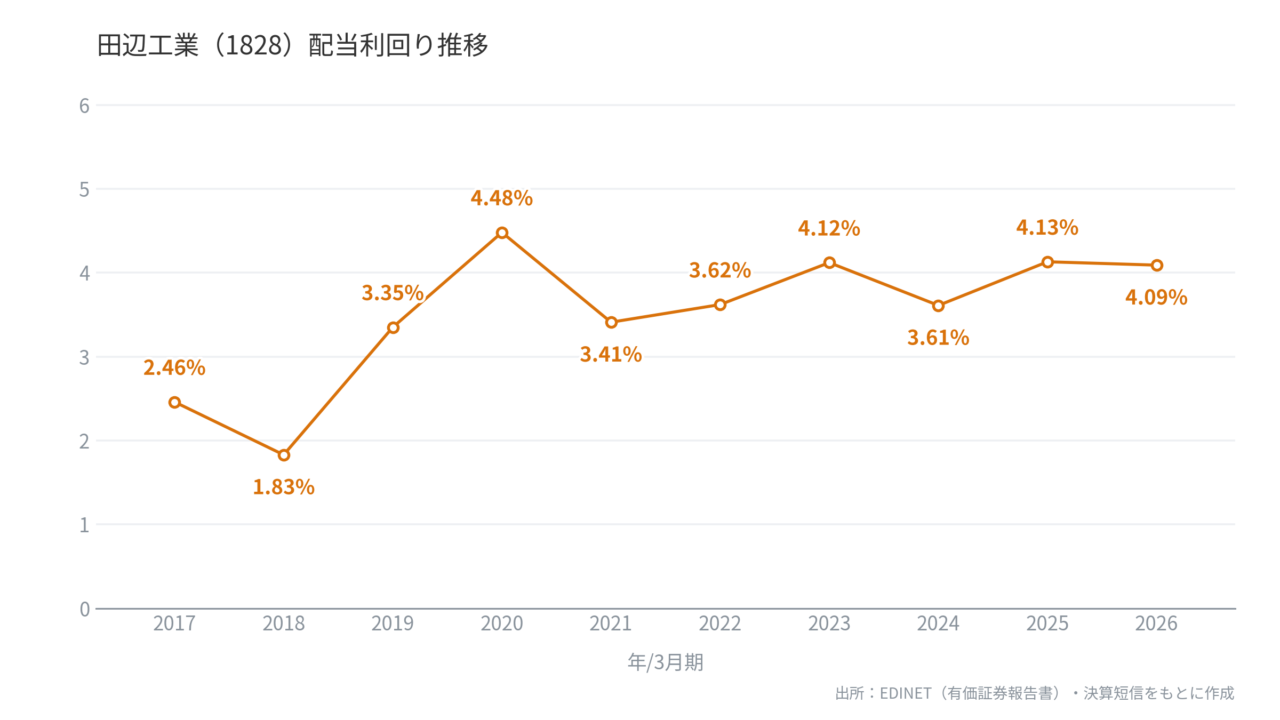
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています ※2017年3月期は、株式分割の影響を調整した配当20円をもとに算出しています
今後の増配余地をどう見るか
配当性向を基準にしている以上、増配のドライバーは利益の伸びそのものです。2027年3月期の予想配当性向38.9%は方針レンジの上限に近く、利益が伸びないかぎり、ここからの増配余地は大きくないと見ておくのが素直だと考えています。
ただし原資という面では余裕があります。2026年3月期の配当総額は10.5億円で、純利益34.5億円の3割程度。現金及び現金同等物106.0億円に対して有利子負債は10.5億円しかなく、利益剰余金も245.5億円積み上がっています。仮に一時的に利益が落ち込んでも、配当を支える体力そのものは十分です。
そのうえで鍵になるのが中計『TRY2030』です。2030年3月期に売上高700億円・営業利益率8%以上が実現すれば、営業利益は56億円以上。2026年3月期の47.7億円からさらに一段上がることになり、配当性向を動かさなくても配当は増えていきます。増配の持続性は、結局この規模拡大が進むかどうかにかかっていると考えています。
私が実際に購入した理由
業績・財務面での判断
2026年3月期は売上高523.7億円(前期比3.0%増)、営業利益47.7億円(同24.3%増)、経常利益48.1億円(同23.1%増)、純利益34.5億円(同33.2%増)。営業利益率は9.1%まで上がり、中計で掲げる8%をすでに超えました。
利益率がここまで改善した理由ははっきりしています。売上総利益率が前期の17.2%から19.4%へ2.3ポイント上昇したためです。工事資材費や労務費の上昇は続いているものの、施工効率の改善とリスク管理の徹底が効いて、値上がり分を吸収できているという説明になっています。請負工事の会社にとって、この「不採算工事を出さない力」は何より効く部分です。
2027年3月期は売上高500億円(同4.5%減)、営業利益38.5億円(同19.3%減)と減収減益の予想です。理由は受注です。2026年3月期の受注高は462.1億円で前期比13.0%減。手持工事高も307.6億円から245.5億円へ減りました。半導体関連や電子材の設備増強といった案件はあったものの、海外情勢の影響で顧客が投資時期を慎重に見極める動きが出た、というのが会社の説明です。
ただし2027年3月期第1四半期(2026年8月7日発表)は、売上高128.2億円(前年同期比10.0%増)、営業利益10.9億円(同34.8%増)、純利益7.4億円(同33.2%増)と大幅な増収増益でした。営業利益の通期進捗率は28.4%で、前年同期の20.3%を大きく上回っています。期初の減益予想に対して、足元はかなり良いスタートを切っているという状況です。
財務は素直に良好です。2026年3月期末の自己資本比率は59.3%。会社自身も「自己資本比率50%以上の維持」を経営目標に掲げており、それを10ポイント近く上回っています。有利子負債は10.5億円に対して現金106.0億円で、実質的には無借金です。BPSも1,180円から2,665円まで10期連続で積み上がっています。
キャッシュフローは工事の進捗や入金タイミングで大きく振れます。2024年3月期は売上債権の増加で営業CFが47.4億円のマイナス、翌2025年3月期はその回収が進んで129.3億円のプラスと、両極端の動きをしました。2026年3月期は営業CF19.4億円、フリーCF10.6億円と落ち着いた水準です。単年の数字で慌てず、数期ならして見るのが合っている会社だと考えています。
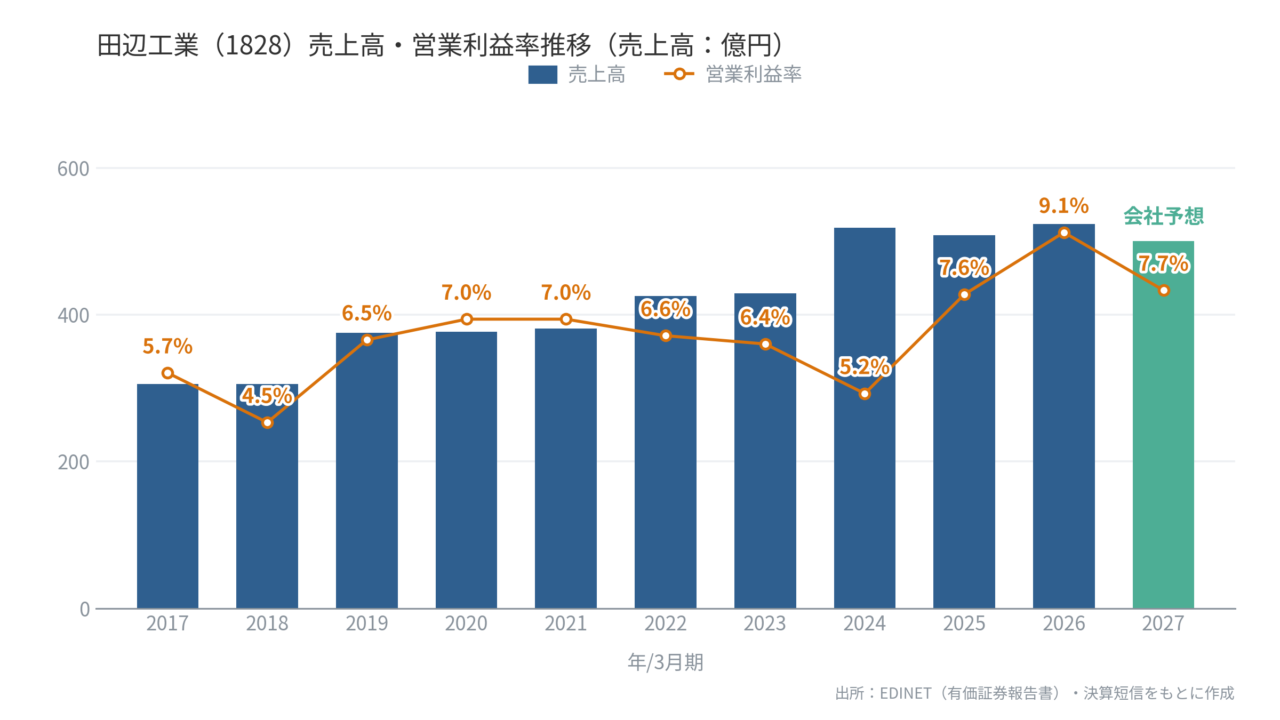
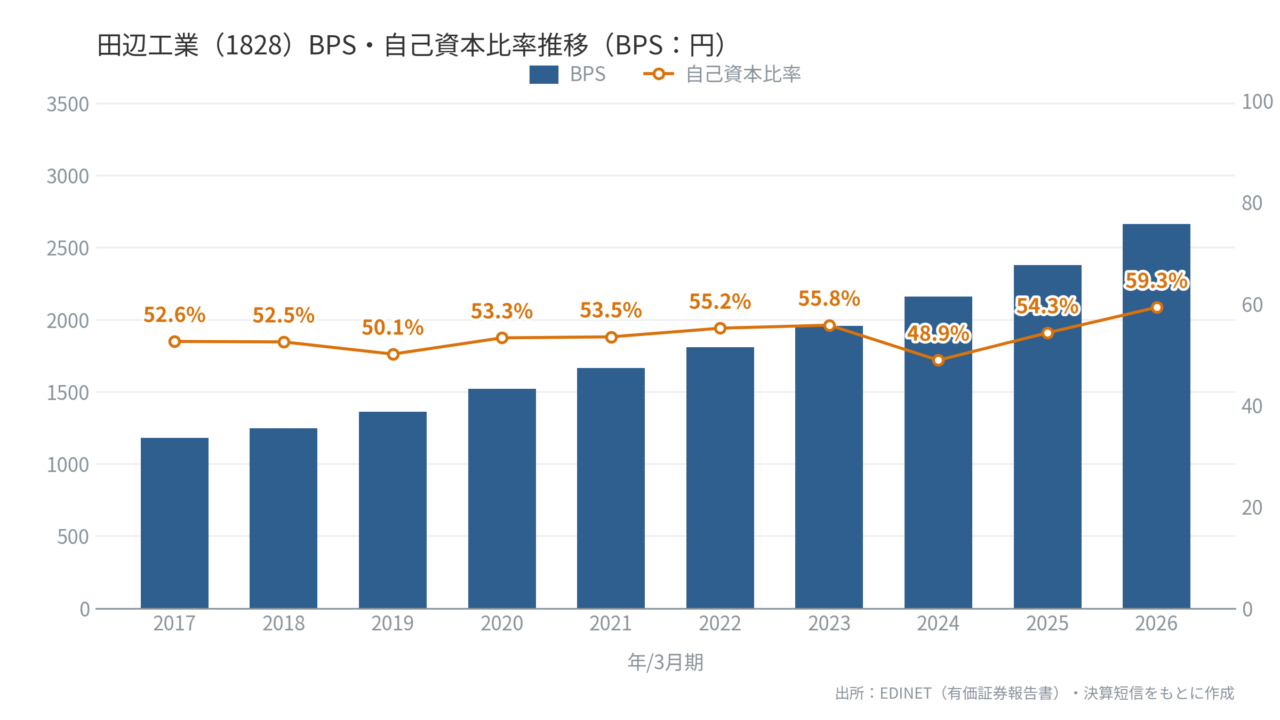
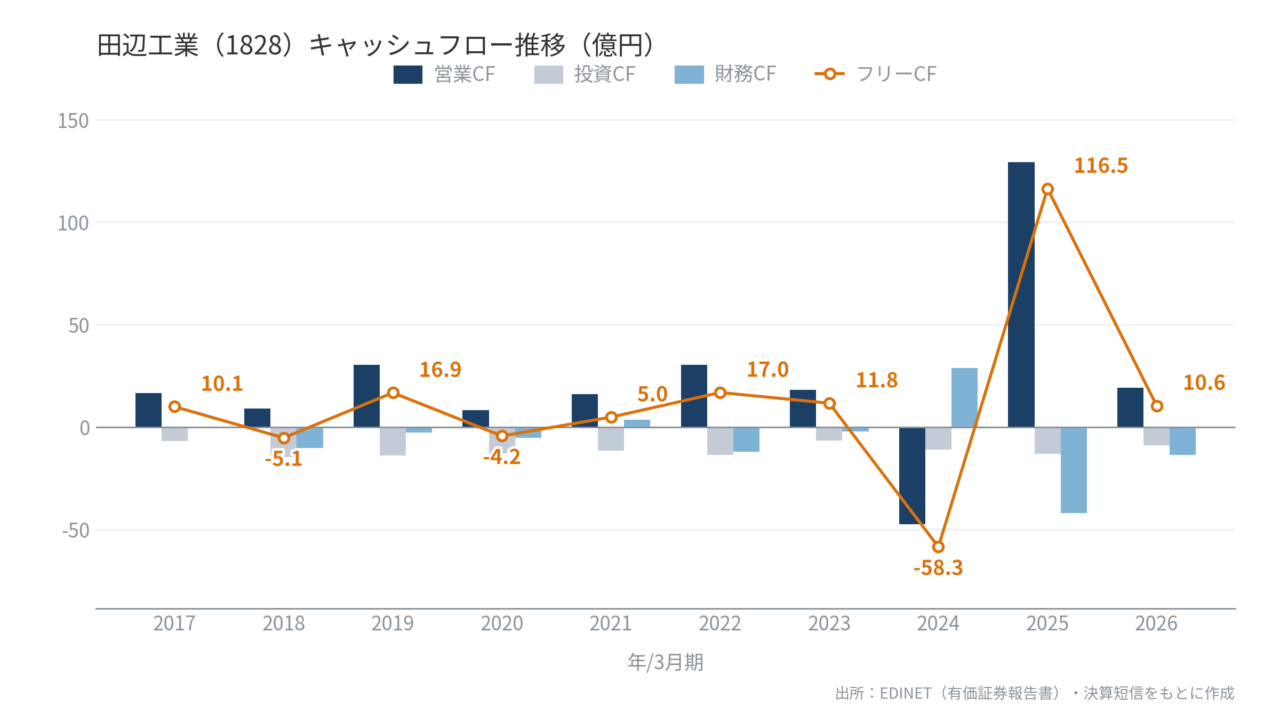
株価水準での判断
2026年9月16日終値2,462円は、年初来高値2,978円(2月9日)から約17%下、年初来安値2,175円(6月2日)からは約13%上の位置にあります。この2,978円は上場来高値でもあり、2026年前半にいったん過去最高値をつけたあと、減益予想を受けて調整した形です。時価総額は約264億円です。
指標で見ると、会社予想EPS257.05円に対して予想PERは約9.6倍。2026年3月期末のBPS2,665.26円に対してPBRは約0.92倍と、資産価値を下回る水準にとどまっています。さらに現金106.0億円から有利子負債10.5億円を引いたネットキャッシュは約95億円あり、これは時価総額264億円の約36%にあたります。
減益予想が出ている局面なので、この水準がそのまま割安と言い切るつもりはありません。ただ、PBR1倍割れ・予想配当利回り4.06%・ネットキャッシュ厚めという組み合わせは、下値を考えるうえでは心強い材料だと考えています。私自身は、受注高が再び増加に転じるのを確認しながら、押し目で少しずつ拾っていく形が合っていると思っています。
決算発表の翌営業日に購入しました
冒頭でも触れましたが、私が田辺工業を買ったのは2023年5月15日、取得単価1,020円です。その前の営業日に出た2023年3月期の決算が業績・配当ともに上振れる内容で、配当も33円から40円に増えていました。取得単価に対する利回りは3.92%、QUOカードを合わせても約4.90%。当時としては十分な水準でした。
それが会社予想100円まで増えたことで、取得単価1,020円に対する配当利回りは9.80%、優待利回り0.98%を合わせた総合利回りは10.78%になっています。3年余りで利回りが倍以上になった計算です。
決算説明資料がなくて不安だったあの頃から、中計も出て資料も揃い、配当も2.5倍。買った時点では想定していなかった伸び方をしてくれた銘柄で、地味でも中身を見て買っておいてよかったと感じている1社です。
リスクや注意点
- デンカへの売上集中:2026年3月期の完成工事高のうち21.0%をデンカ1社が占めています。創業以来の関係は強みですが、同社の設備投資計画の変化がそのまま業績に響く構造です
- 受注が減っており、2027年3月期は減収減益予想:受注高は前期比13.0%減、手持工事高も307.6億円から245.5億円へ減りました。第1四半期は好調でしたが、通期予想は据え置かれています
- 累進配当ではない:配当方針は「連結配当性向35〜40%を目安」であり、減配しないという約束はありません。2027年3月期の予想配当性向38.9%はレンジ上限に近く、利益がさらに落ちれば100円の維持も自動ではなくなります
- 請負ビジネス特有の不採算工事リスク:資材価格や労務費が急に上がったり、施工段階で想定外の追加原価が出たりすると、利益が一気に削られます。会社自身もリスクとして明記している項目です
- 人材確保の難しさ:設備工事業は技能者が経営資源そのものです。少子高齢化で担い手の確保が難しくなれば、受注できても施工体制が組めないという事態があり得ます
- 海外事業の低迷:タイ・シンガポール・マレーシアの子会社は業績が振るわず、会社も「海外事業の再生」を中計の柱に掲げています。表面処理事業はHDD部品への依存度が高い点も明記されています
個人株主数は5年で3割増、直近1年は14%増
優待株でもうひとつ気にしておきたいのが個人株主数です。優待目的の株主が急に増えると、会社の負担が重くなり、継続保有条件の追加や優待そのものの縮小につながることがあります。
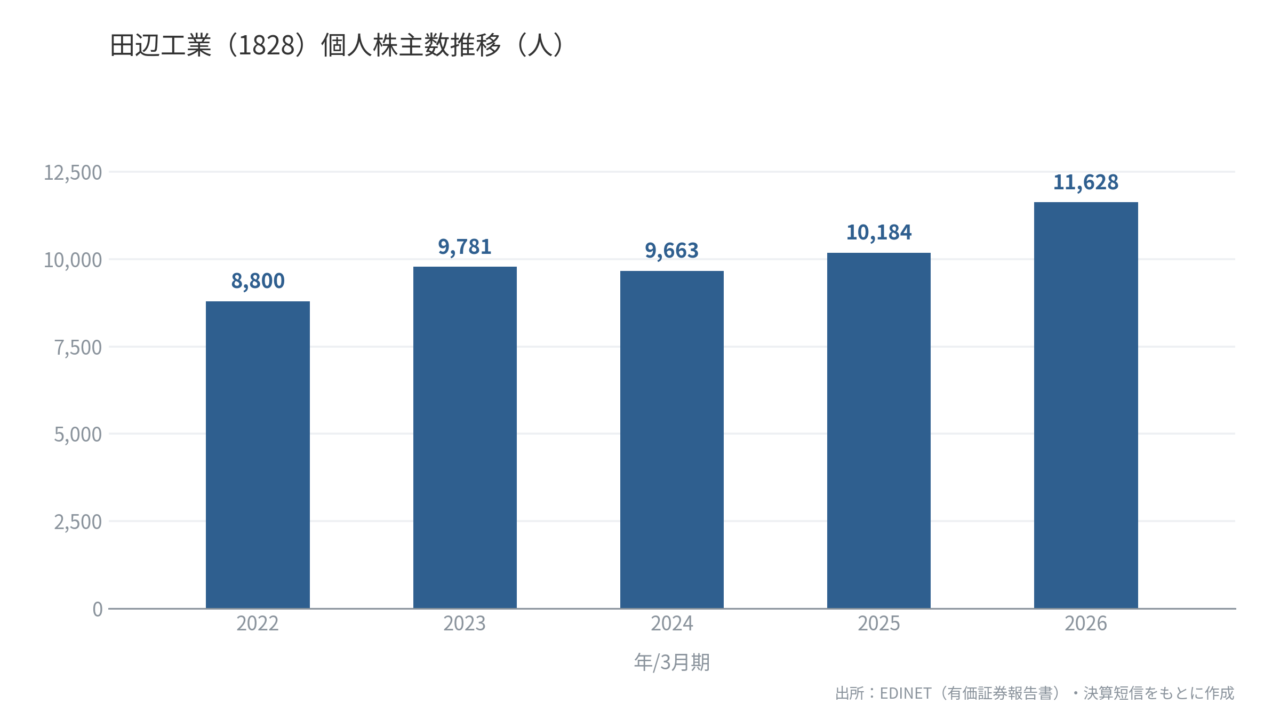
田辺工業の個人株主数は、2022年3月期の8,800人から2026年3月期には11,628人へ、4年で約32%増えました。とくに直近は2025年3月期の10,184人から前期比14.2%増と伸びが加速しています。個人の持株比率も67.9%と高水準です。
田辺工業の優待は継続保有期間による上乗せがないので、株主1人あたりの負担は年1,000円分で固定です。そのぶん、会社側の負担は株主数にほぼ比例して増えていきます。個人株主11,628人でざっくり計算すると年1,100万円台。8,800人だった4年前と比べると、300万円近く増えた計算です(実際の優待対象となる株主数とは異なるため、あくまで目安です)。
営業利益47.7億円の会社なので、この金額がすぐに重荷になるわけではありません。ただ、継続保有条件のない優待は、あとから「1年以上保有」といった縛りが加わる余地が残されています。増加ペースは毎年確認しておきたいところです。
まとめ
田辺工業(1828)は、化学プラントや工場の生産設備を設計から施工・保全まで一貫して手がける独立系エンジニアリング会社です。2026年3月期は営業利益率9.1%と中計目標の8%をすでに上回り、自己資本比率59.3%・実質無借金という財務も備えています。
この記事で一番のポイントは、配当が2017年3月期の20円(株式分割の調整後)から2026年3月期の100円まで5倍になったことです。9月16日終値2,462円で配当利回り約4.06%、年2回のQUOカード優待と合わせた総合利回りは約4.47%。優待は継続保有条件がなく、100株買えばその期から受け取れます。ただし9月末に取れるのは優待だけで、配当の権利確定は3月末である点には注意が必要です。
一方で、受注高が前期比13.0%減となり2027年3月期は減収減益予想であること、配当方針が累進配当ではなく配当性向基準であること、デンカ1社で完成工事高の21%を占めることは、買う前に理解しておきたい点です。利回りの高さと財務の厚みを土台にしつつ、中計で掲げた売上高700億円に向けて受注が戻ってくるかを確認しながら持つ銘柄だと考えています。第1四半期が大幅な増収増益だったことも含め、受注動向は四半期ごとに追っていきたいところです。
この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。

この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。