こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
配当の基準が利益から株主資本に変わると、配当がぐっと読みやすくなりますね!
はじめに
以前は減配が心配で、検討リストにも入れていなかった銘柄です。
カナデンは2020年3月期から2022年3月期にかけて、42円→29円→26円と配当が2期続けて下がっています。業績の波がそのまま配当に出るタイプの会社だと思っていたので、優待があっても手を出していませんでした。それが2022年に「連結配当性向35%を基準指標に、安定した配当の維持継続に努める」という形で配当方針が整理され、財務も無借金に近い状態だったことから、あらためて監視を始めました。
実際に単元化したのは2023年8月28日です。株価が上がっている最中で少し迷いましたが、直前に出た第1四半期の決算内容が良かったことが後押しになりました。
そして2026年5月、この銘柄はもう一段進みます。新しい中期経営計画にあわせて配当の基準指標が「配当性向40%」から「DOE(株主資本配当率)4.5%」に変更され、2027年3月期の配当予想が72円から一気に100円へ引き上げられました。
※本記事の株価・利回りは、2026年9月15日終値2,544円をもとに計算しています。
- カナデン(8081)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
カナデンとはどんな会社か
カナデンは1907年に「神奈川電気合資会社」として創業した、社歴119年のエレクトロニクス技術商社です。三菱電機の代理店として、工場の自動化機器からビル設備、鉄道の電力設備、半導体まで幅広く扱っています。モノを仲介するだけでなく、据付やアフターサービスまでグループ会社で担っているのが特徴です。本社は東京都中央区晴海、東証プライム市場に上場しており、連結従業員数は904名です。
事業の中身
2026年3月期は4つのセグメントで事業を展開しています。売上高は1,456.1億円でした。
最大の柱がFAシステム事業で、売上高549.4億円・構成比37.7%。生産ラインを自動化するコントローラや駆動制御機器、レーザ加工機などを扱う分野です。セグメント経常利益も22.1億円と最も大きく、収益の中心になっています。
インフラ事業は売上高390.7億円・構成比26.8%。鉄道事業者向けの変電電力設備や車両用電機品、交通安全システム、防衛装備品、地域防災システムなどが対象です。前期比35.3%増と最も伸びた分野ですが、セグメント経常利益は7.7億円で、売上規模のわりに薄い水準にとどまっています。
情通・デバイス事業は売上高332.7億円・構成比22.9%で、半導体や電子デバイス部品、映像ソリューション、セキュリティシステムなどを扱います。セグメント経常利益21.5億円と、FAシステムに次ぐ稼ぎ頭です。
ビル設備事業は売上高183.4億円・構成比12.6%、セグメント経常利益3.1億円。無停電電源装置や昇降機、空調機器、住宅設備機器などが対象です。
なお2026年4月1日付で、セグメントは「FAシステム」「ビル設備」「半導体・デバイス」「社会インフラ」の4区分に再編されました。2027年3月期からは新しい区分での開示になります。
仕入の54%が三菱電機という構造
この会社を見るうえで避けて通れないのが、仕入先の集中です。有価証券報告書のリスク欄には、2026年3月期の総仕入高に対する三菱電機の割合が54.2%と明記されています。三菱電機はカナデンにとって「その他の関係会社」にあたり、資本関係のある取引先でもあります。
これは強みでもあり弱みでもあります。三菱電機ブランドの製品を安定的に調達でき、代理店としての地位が競争優位になっている一方で、取引条件が変わったり供給が滞ったりすれば業績に直接響きます。三菱電機系商社を持つというのは、この構造をある程度受け入れることだと考えています。
中期経営計画・今後の方向性
2026年5月13日、2026年度から2028年度までの3か年を対象とする新しい中期経営計画『True Solution 2028』が発表されました。基本方針は「真の課題解決力を追求し、高収益構造の確立と強固な経営基盤により、持続的な成長を加速する」です。
財務目標は2028年度に連結営業利益82億円以上、営業利益率5.0%以上、ROE10.0%以上。2025年度実績(営業利益53.3億円、営業利益率3.7%)からの引き上げ幅は小さくありません。長期目標として2035年度にROE12.0%以上も掲げています。
前計画「ES・C2025」ではROE8.0%の目標は達成した一方、営業利益57億円・営業利益率4.5%には届きませんでした。利益率の改善が積み残しの課題であることは会社自身も認めています。この計画のなかで株主還元の方針も見直されたので、後述する配当の話につながっていきます。
株主優待について
カナデンの株主優待はQUOカードです。3月末と9月末を基準日とする年2回の実施で、保有株数と継続保有期間によって金額が変わります。
株主優待の内容
対象
100株以上
優待内容(年2回)
QUOカード(500円相当)
権利確定日
2026年9月30日・2027年3月31日
贈呈時期
2026年11月下旬(9月末分)・2027年6月上旬(3月末分)
金額は保有株数と継続保有期間で次のように分かれます。100株以上1,000株未満の場合、継続保有1年未満は1回500円分、1年以上になると1回1,000円分。1,000株以上なら1年未満で1回1,000円分、1年以上で1回3,000円分です。100株なら年間1,000円分、1年を超えれば年間2,000円分ということになります。
継続保有期間は株主名簿の「株主番号」が同一であることで判定され、毎年3月31日と9月30日に確定します。一度すべて売却して買い直すと連続性が途切れてリセットされるため、長く持ち続ける人ほど有利になる設計です。
なお優待制度の内容は、適時開示を確認できる2024年5月以降で変更されていません。
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
この銘柄は配当も年2回で、9月末が中間配当の基準日にもなっています。2026年9月28日までに100株を買っておけば、9月末のQUOカードと中間配当の両方の権利が取れる形です。9月が優待だけの銘柄も多いので、そこは分かりやすい部分だと考えています。
ただし、この時点で新規に購入した場合は「継続保有1年未満」の扱いになります。1回1,000円分に増えるのは、株主番号が同一のまま1年を超えた基準日から、つまり2027年9月末が最初のタイミングになる見込みです。
同じ9月末が権利確定日の銘柄として、オーハシテクニカ(7628)の株主優待・配当利回りを解説も書いています。あわせてどうぞ。
配当+優待の利回りを計算してみる
2026年9月15日時点の株価(2,544円)で計算すると、100株保有に必要な投資金額は約25万4,400円です。
配当利回り+優待利回り
配当利回り(予想)
約3.93%
2026年9月15日時点
優待利回り
約0.39%
100株・継続保有1年未満(初回)の場合
配当+優待合計
約4.32%
いま新規に100株を買った場合は「継続保有1年未満」の区分になるため、優待は1回500円分・年間1,000円分です。年間配当10,000円(会社予想100円×100株)と合わせて、年間約4.32%相当のリターンが期待できる計算になります。
継続保有が1年を超えると優待は1回1,000円分・年間2,000円分に倍増します。その時点では優待利回り約0.79%、配当と合わせた合計は約4.72%まで上がります。
利回りの大部分は優待ではなく配当が作っているので、この銘柄は「配当が主、優待が従」として見るのが実態に近いと考えています。
配当について
配当方針は「DOE4.5%+累進配当」
カナデンは2026年3月期から累進配当を配当方針に織り込み、そのうえで2026年5月13日、新中期経営計画にあわせて基準指標を配当性向40%からDOE4.5%へ切り替えました。
2027年3月期より、短期的な利益変動に左右されず安定的な配当を実現させるため、配当の基準指標として株主資本配当率(DOE)4.5%を採用し、累進配当を継続する。
累進配当は、原則として減配せず、配当を維持するか増配していくという方針です。ここにDOEが組み合わさった点が今回のポイントだと考えています。
配当性向は「その期の利益の何%を配当に回すか」なので、利益が落ちれば配当も落ちます。一方、DOEの基準になる株主資本は利益ほど短期では動きません。配当の土台が利益から株主資本に移ったわけで、業績の波に対する配当の安定度という意味では明確な前進です。過去に2期続けて減配した会社が、この形に踏み込んだことは素直に評価したいところです。
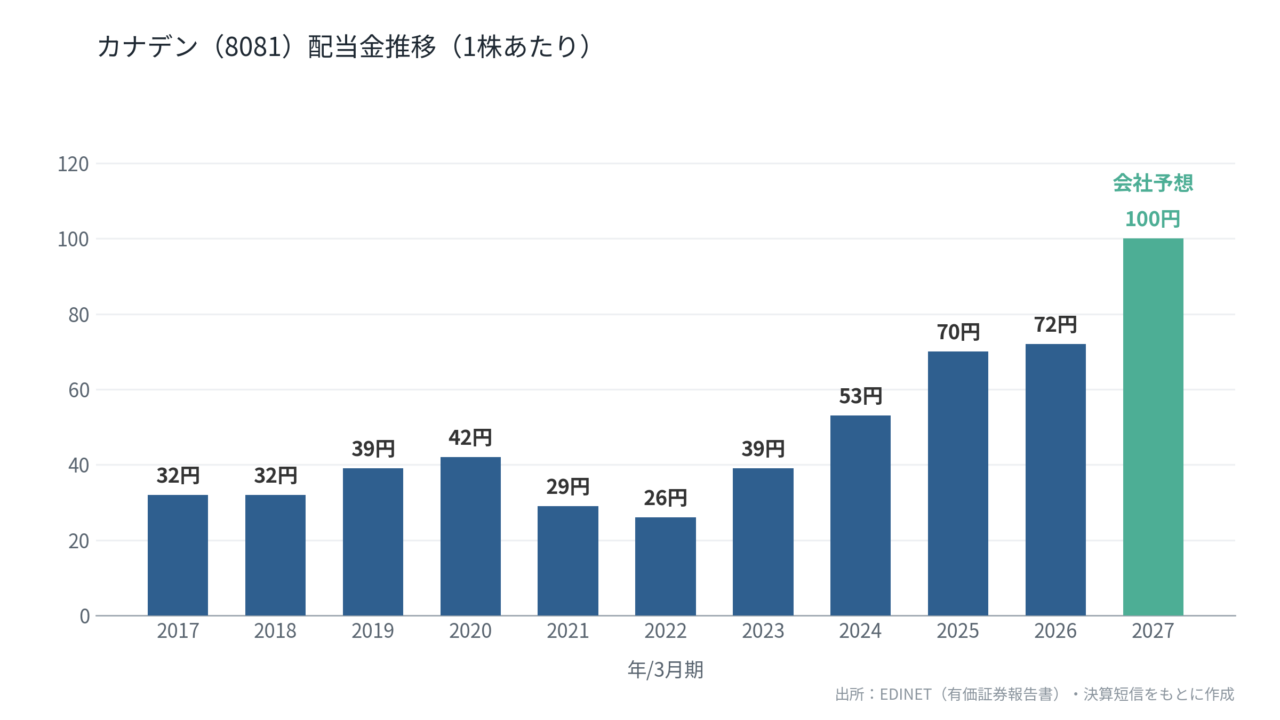
4期連続増配、会社予想を含めれば5期連続で100円へ
1株あたり配当は、2023年3月期の39円から53円、70円、72円と増え続けており、4期連続の増配となっています。2027年3月期の会社予想は100円で、実現すれば5期連続増配です。
一方で、その前の2020年3月期から2022年3月期は42円→29円→26円と2期続けて減配しています。10年で見れば2017年3月期の32円から100円へ3.1倍になっていますが、右肩上がり一本だったわけではありません。私が以前この銘柄を敬遠していたのは、まさにこの谷を見ていたからでした。
配当性向は55.7%、基準は利益から株主資本へ
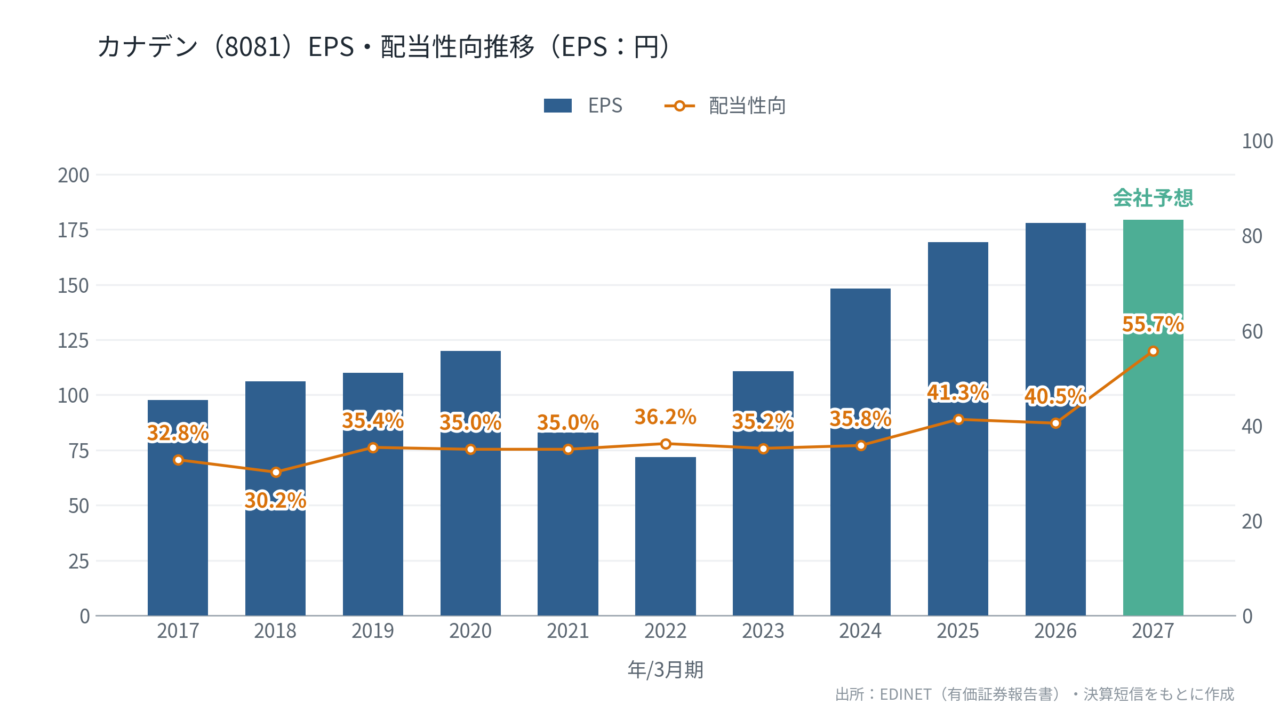
EPSは2022年3月期の71.80円を底に、110.67円、148.21円、169.31円、177.94円と回復・拡大してきました。配当性向は長く35%前後で推移していましたが、2025年3月期に41.3%、2026年3月期に40.5%と、基準指標の引き上げに沿って一段上がっています。
2027年3月期は、会社予想EPS179.43円に対して配当100円。配当性向は55.7%まで上がる計算です。利益の伸び(EPSは前期比0.8%増)をはるかに超えて配当を増やしているわけで、これはDOE4.5%という新しい基準に配当水準を合わせにいった結果です。2026年3月期末のBPS2,283.12円に4.5%を掛けると約103円になりますから、100円という予想はこの基準とほぼ整合しています。
配当利回りの推移
各年度の有価証券報告書が提出された時点の株価をもとに算出した、実績ベースの配当利回りです。過去10年は2.19%〜4.75%のレンジで動いてきました。2025年3月期の4.75%が最も高く、2026年3月期は3.52%。株価が上がったぶん利回りは下がっていますが、過去10期の中では高い方の水準にあります。
※記事の前半で計算した予想配当利回り約3.93%は、2027年3月期の会社予想配当100円を2026年9月15日時点の株価2,544円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
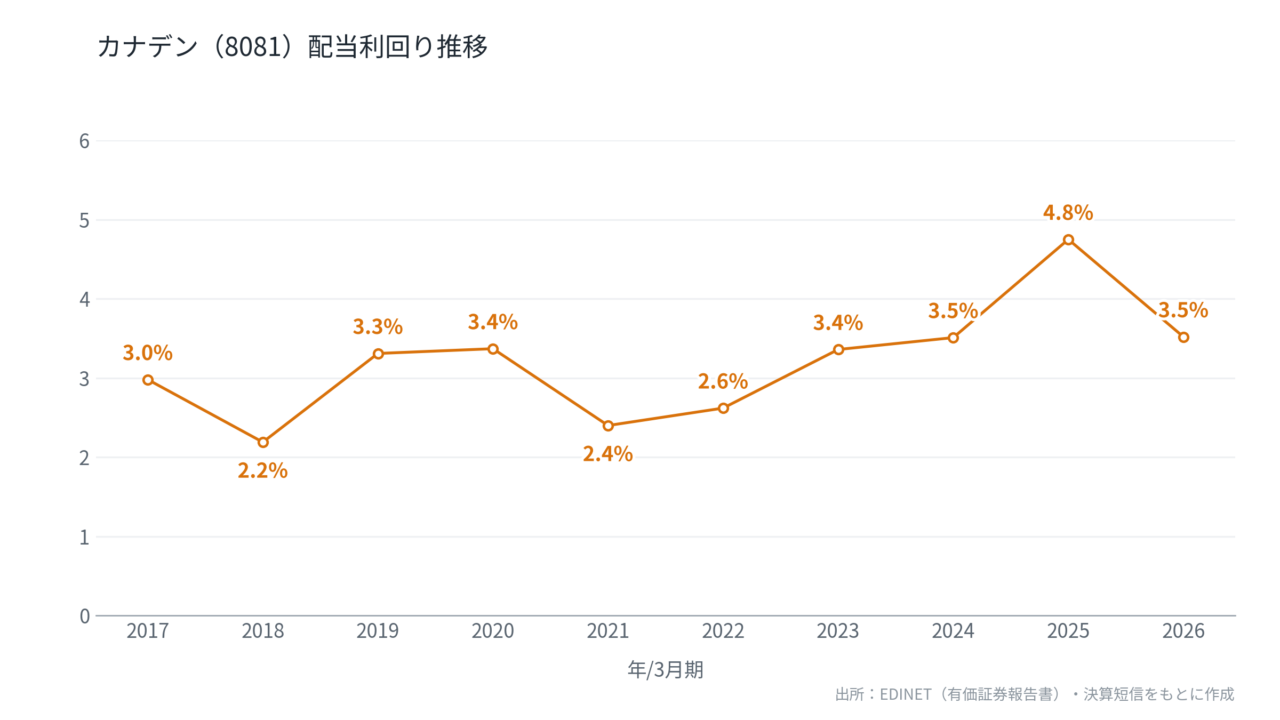
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています
今後の増配余地をどう見るか
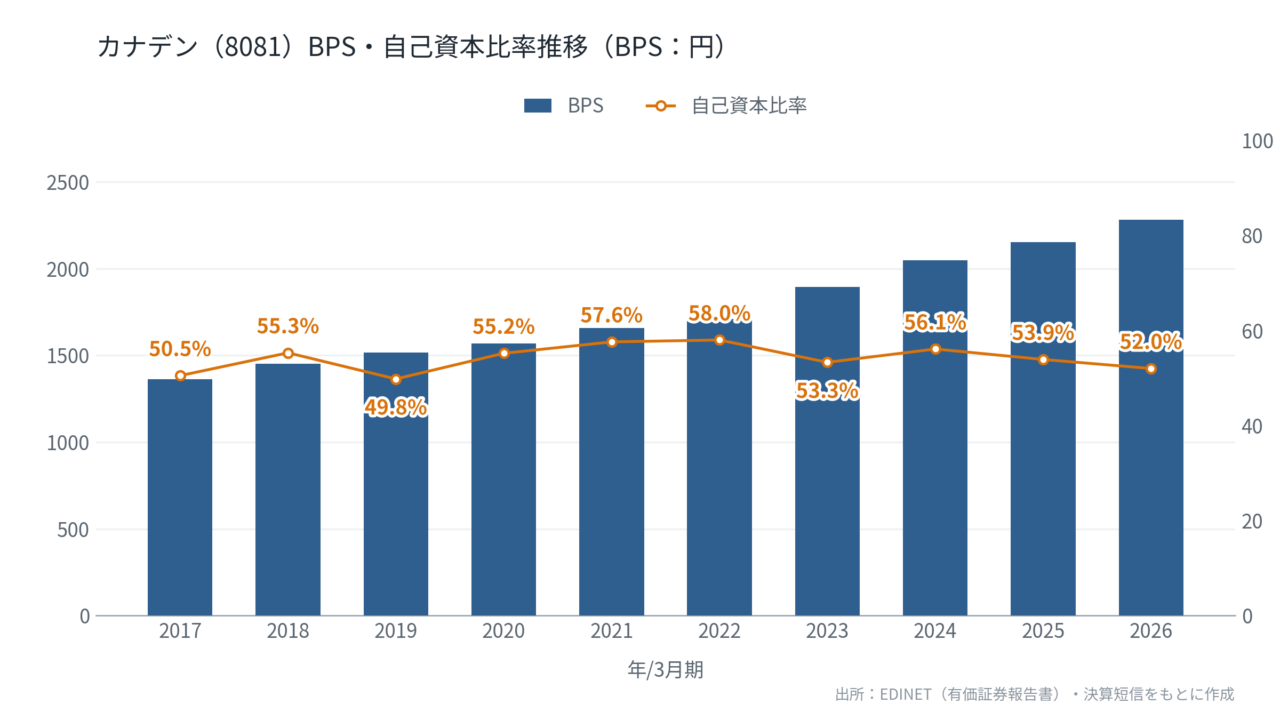
DOE基準に変わったことで、増配のドライバーは「利益の伸び」から「株主資本の積み上がり」に移りました。純利益が配当総額を上回っているあいだは株主資本が増えていくので、その分だけ配当も自然に増えていく設計です。BPSは2017年3月期の1,364円から2,283円まで10年で1.67倍になっており、この土台は着実に厚くなっています。
原資という面でも余裕があります。2026年3月期の配当総額は16.0億円で、純利益39.7億円の半分以下。営業キャッシュフロー92.4億円に対しては2割に届きません。2027年3月期は配当100円で約22億円になる見込みですが、それでも予想純利益40.0億円の範囲に収まります。
ただし配当性向55.7%は決して低い水準ではありません。利益が伸び悩めば配当性向はさらに上がり、DOEの維持と中計で掲げた成長投資の両立は簡単ではなくなります。増配の持続性を握っているのは、結局のところ営業利益率5.0%という目標に近づけるかどうかだと考えています。
私が実際に購入した理由
業績・財務面での判断
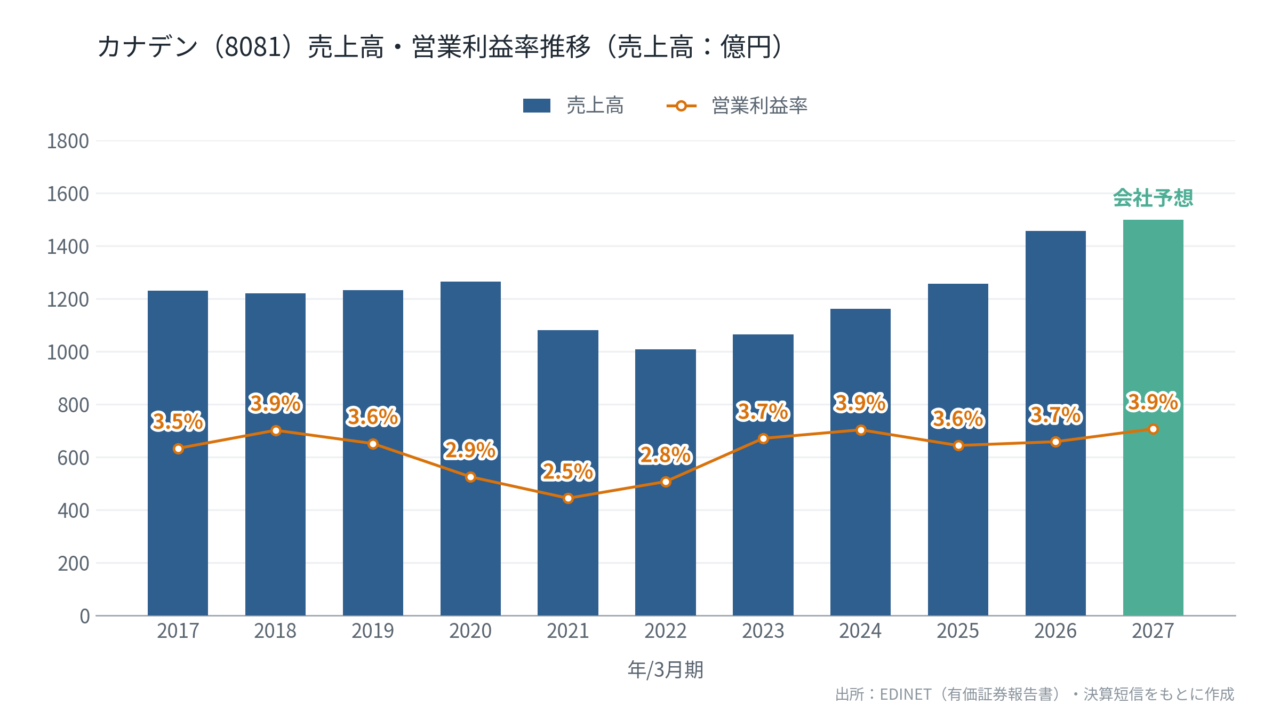
2026年3月期は売上高1,456.1億円(前期比15.9%増)、営業利益53.3億円(同18.5%増)、経常利益57.8億円(同22.3%増)、純利益39.7億円(同0.6%増)で、営業利益・経常利益・純利益がいずれも過去最高を更新しました。コロナ禍の2022年3月期に売上高1,008億円まで落ち込んだところから、4期で1.44倍まで戻しています。2027年3月期も売上高1,500億円・営業利益59.0億円と増収増益の予想です。
ただし採算面には課題が残っています。営業利益率は3.7%で、2018年3月期の3.9%を超えられていません。売上総利益率も14.3%から13.8%へ低下しました。会社予想との比較でも、売上高は1,350億円の予想に対して1,456億円と大きく上振れした一方、営業利益は57億円の予想に対して53.3億円で届いていません。規模は伸びているが採算はこれからというのが私の見立てです。
2027年3月期第1四半期は売上高307.4億円(前年同期比3.8%増)、営業利益5.2億円(同10.0%増)、経常利益7.1億円(同46.4%増)と増収増益でした。営業利益の通期進捗率は8.7%と低く見えますが、同社は工事や検収が期末に集中する第4四半期偏重の収益構造を有価証券報告書に明記しており、前年同期の進捗率も8.2%でほぼ同じです。1四半期だけで判断する必要はないと考えています。
財務は素直に良好です。2026年3月期末の自己資本比率は52.0%で、借入金はなく、有利子負債はリース債務0.8億円のみ。現金及び現金同等物は239.3億円あります。BPSも1,364円から2,283円まで10年で一貫して積み上がっており、減配リスクを気にする銘柄として見るなら、この財務の厚みは大きな安心材料になります。
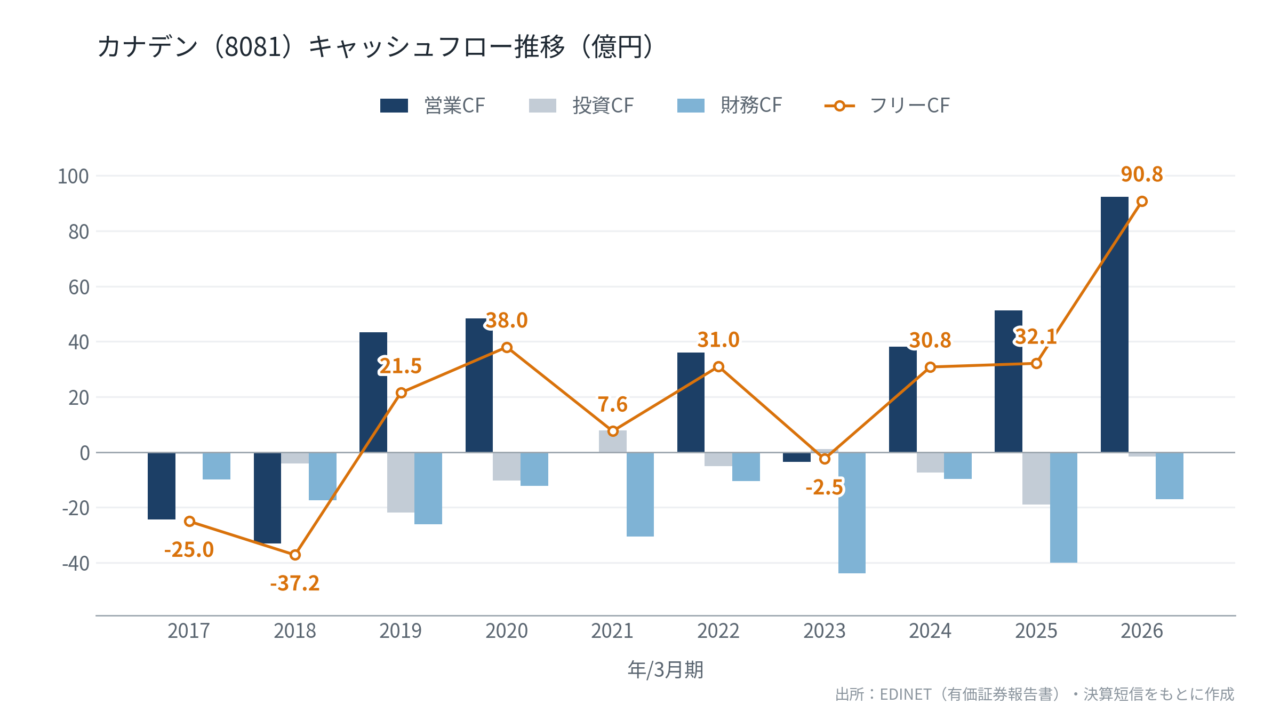
キャッシュフローは商社らしく年によって振れ、運転資金の増減で営業CFがマイナスになる期もあります。ただ2026年3月期は営業CF92.4億円、フリーCF約90.8億円と過去10期で最大でした。売上債権の回収が進み、キャッシュ・コンバージョン・サイクルも前期の36日から23日に短縮しています。
株価水準での判断
2026年9月15日終値2,544円は、年初来高値2,820円(5月15日)から約10%下、年初来安値2,031円(3月31日)からは約25%上の位置にあります。時価総額は約572億円です。
指標で見ると、会社予想EPS179.43円に対して予想PERは約14.2倍。2026年3月期末のBPS2,283.12円に対してPBRは約1.11倍です。PBRが1倍を割っていた時期と比べると割安感は薄れましたが、予想配当利回り約3.93%とDOE4.5%という下支えがあるぶん、資産価値だけで見るより下値は意識されやすいと考えています。
中計で掲げた営業利益率5.0%が数字で見えてくるまでは、押し目を待ちながら少しずつ積み増していくのが自分には合っていると思っています。
1Q決算の内容を見て単元化しました
私がカナデンを100株にしたのは2023年8月28日、取得単価1,300円です。2022年の配当方針の整理をきっかけに検討リストへ入れて眺めていたところ、株価は上昇局面にありました。追いかけるのは気が引けたのですが、直前に発表された第1四半期の決算が良かったことで踏ん切りがつきました。
当時の配当は39円で、取得単価ベースの利回りは3%ほど。それが会社予想100円まで増えたことで、取得単価1,300円に対する配当利回りは7.69%、優待利回り1.54%を合わせた総合利回りは9.23%になっています。継続保有3年を超えているので、優待も1回1,000円分の区分です。
減配が心配で見送っていた銘柄が、配当方針の見直しを重ねてこの水準まで来たわけで、方針変更をきっかけに検討リストへ入れておいてよかったと感じている銘柄のひとつです。
リスクや注意点
- 三菱電機への仕入依存:総仕入高の54.2%を三菱電機が占めています。代理店としての地位は強みですが、取引条件の変更や製品供給の動向がそのまま業績に響く構造です
- 業績が第4四半期に偏る:工事や検収が期末に集中するため、上期の数字だけを見ると進捗が遅れているように見えます。会社自身もリスクとして明記している点です
- 採算の改善が課題:売上総利益率は14.3%から13.8%へ低下し、2026年3月期の営業利益は会社予想を下回りました。中計の営業利益率5.0%という目標にはまだ距離があります
- 過去に減配の実績があり、配当性向も高め:2021年・2022年3月期は2期続けて配当が下がりました。累進配当を掲げた現在とは方針が異なりますが、そうした時期があった会社です。予想配当性向55.7%も低い水準ではなく、成長投資との両立が続くかは見ておきたいところです
個人株主数は1期だけ急増し、その後は横ばい
優待株でもうひとつ気にしておきたいのが個人株主数です。優待目的の株主が急に増えると、会社の負担が重くなり、継続保有条件の追加や優待そのものの縮小につながることがあります。
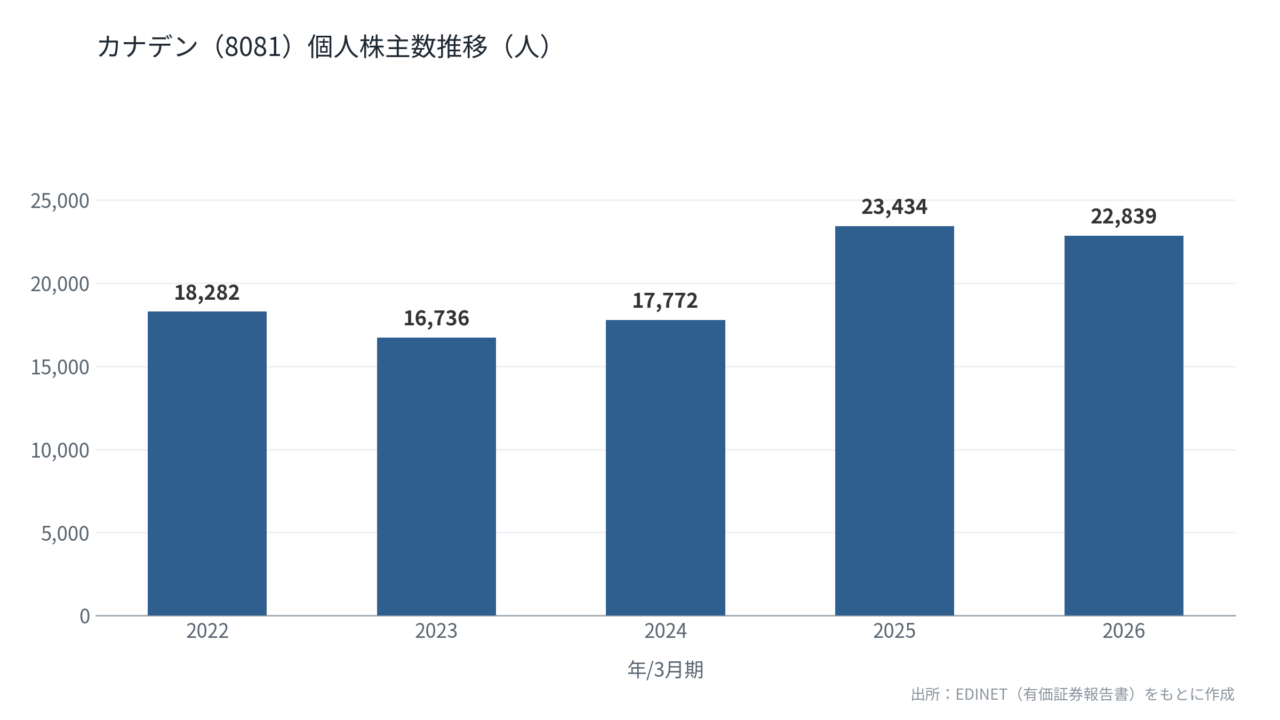
カナデンの個人株主数は、2024年3月期の17,772人から2025年3月期に23,434人へ約32%増えました。ただし2026年3月期は22,839人とわずかに減り、横ばいに落ち着いています。個人の持株比率も47.2%で、前期の48.7%から少し下がりました。増加が続いているわけではないので、今すぐ改悪を警戒する水準ではないと考えています。とはいえ継続保有1年で優待額が倍になる設計なので、株主数の動きは毎年確認しておきたいところです。
まとめ
カナデン(8081)は、三菱電機系のエレクトロニクス技術商社として工場の自動化からビル設備、鉄道インフラ、半導体まで幅広く手がける会社です。2026年3月期は営業利益・経常利益・純利益がそろって過去最高を更新し、実質無借金で自己資本比率52.0%という財務の厚みも備えています。
この記事で一番のポイントは、2026年5月に配当の基準指標が配当性向40%からDOE4.5%へ変わり、2027年3月期の配当予想が72円から100円へ引き上げられたことです。配当の土台が利益から株主資本に移ったことで、業績の波に対する配当の安定度は明確に増しました。9月15日終値2,544円で配当利回り約3.93%、QUOカード優待と合わせた総合利回りは約4.72%です。優待も配当も9月末が基準日なので、権利付最終日の9月28日までに買えば両方の権利が取れます。
一方で、売上の伸びに利益率がついてきていないこと、仕入の半分以上を三菱電機に依存していること、業績が第4四半期に偏ることは、買う前に理解しておきたい点です。資産の割安さで買う銘柄ではなく、DOEに支えられた配当の安定度と、中計で掲げた利益率改善の実現を前提に持つ銘柄だと考えています。営業利益率5.0%・ROE10.0%が実際に近づいてくるかを、四半期ごとに確認していきたいところです。
この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。


この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。