こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
配当方針が変わった瞬間って、利回りが一気に変わるので見逃せないですね!
はじめに
2025年11月7日に発表された配当方針の変更を受けて購入しました。
以前からQUOカード優待の候補として、また財務が非常に強い会社として気になっていた銘柄です。ただ配当利回りが2%前後の時期が長く、手が出せずにいました。それが配当性向40%程度からDOE3%以上を基準とする方針へ切り替わり、翌期の配当が大幅に引き上げられることになったこと、株価もここ数年で見れば安値圏だったことから、2025年11月17日に100株購入しています。
※本記事の株価・利回りは、2026年9月8日終値3,235円をもとに計算しています。
- 長谷川香料(4958)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
長谷川香料とはどんな会社か
長谷川香料は、1903年(明治36年)創業の東京・中央区の総合香料メーカーです。研究開発から製造・販売まで一貫して手掛け、国内の香料業界では2番手の位置づけ。東証プライム市場に上場しており、連結従業員数は1,942名です。
事業の中身
事業は2つの部門に分かれています。
食品部門は、飲料・菓子・冷菓・デザート・即席麺のスープなどに使われるエッセンスや粉末香料、シーズニング、フルーツ加工品、天然色素を扱う分野です。2025年9月期の売上高は658億円で構成比89.6%。売上の中心は飲料向けで、社名の印象とは違ってこの会社の実質的な本体は食品側にあります。
フレグランス部門は、香水や化粧品、シャンプー、芳香剤や洗剤に使われる香粧品香料を扱う分野で、売上高76億円・構成比10.4%。2025年9月期は国内単体の売上減で前期比3.9%の減収でした。
地域別では日本が397億円(54.1%)、アジアが178億円(24.3%)、米国が158億円(21.6%)。国内が過半ですが、中国・東南アジアと米国が海外の柱です。
稼ぎ頭は日本ではなくアジア
利益の出方は地域でかなり違います。2025年9月期のセグメント利益は、アジアが48.9億円で前期比21.0%の増益。利益率は27%前後と、実質的なグループの利益エンジンです。一方で日本は37.8億円で23.4%の減益、米国は2.9億円の損失(前期は3.3億円の利益)でした。米国は2024年9月に買収したABELEI社のPMI費用に加え、のれん償却が年11億円ほど乗るため利益が出にくい構造になっています。
中期経営計画・今後の方向性
経営目標は連結売上高伸長率3.0%以上と、2028年9月期に営業利益率11.0%・経常利益率12.0%の3つ。2025年9月期は伸長率2.6%、営業利益率11.6%、経常利益率12.6%で、利益率の2つはすでに達成済みです。野心的な目標を掲げるタイプではなく、今の収益性を保ちながら着実に売上を伸ばす計画だと読めます。
成長の軸は海外です。米国・中国・東南アジアを重点地域と位置づけ、中国では第三の生産拠点を2024年12月に設立、東南アジアでは2025年11月にベトナムの香料メーカーを子会社化、マレーシアでも新工場の建設計画が進んでいます。
こうした投資の結果、2026年9月期の中間期には海外売上高比率が51.0%と初めて過半を超えました。国内の飲料市場が大きく伸びにくいなかで、成長の軸をはっきり海外に置いている会社だと考えています。
株主優待について
長谷川香料の株主優待は、自社のオリジナルデザインのQUOカードです。9月末を基準日とする年1回の実施で、保有株数に応じて金額が変わります。
株主優待の内容
対象
100株以上
優待内容
オリジナルQUOカード(1,000円相当)
権利確定日
2026年9月30日
贈呈時期
2026年12月頃
保有株数による金額の違い
| 保有株数 | 優待内容 |
|---|---|
| 100株以上 | QUOカード1,000円分 |
| 500株以上 | QUOカード2,000円分 |
| 1,000株以上 | QUOカード3,000円分 |
継続保有期間による条件はなく、株数だけで決まります。ただし投資額に対する効率で見ると100株が最も良く、100株なら32.4万円で1,000円分(優待利回り0.31%)なのに対し、500株では162万円で2,000円分(同0.12%)まで下がります。優待だけを狙うなら100株、それ以上は配当を目的に増やす、という考え方になる銘柄です。
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
なお同社は9月決算のため、9月末は優待と期末配当の両方の権利日にあたります。中間配当は3月末が基準日です。
同じ9月末が権利確定日の銘柄として、椿本興業(8052)の株主優待・配当利回りを解説も書いています。
また、9月に優待がもらえる銘柄を、配当と優待を合わせた総合利回りの高い順にまとめて比較しています。ほかの銘柄と見比べたい方は、こちらもあわせてご覧ください。
配当+優待の利回りを計算してみる
2026年9月8日時点の株価(3,235円)で計算すると、100株保有に必要な投資金額は約32万3,500円です。
配当利回り+優待利回り
配当利回り(予想)
約3.09%
2026年9月8日時点
優待利回り
約0.31%
100株保有の場合
配当+優待合計
約3.40%
100株を保有した場合、年間配当10,000円(会社予想100円×100株)とQUOカード1,000円分を合わせて、年間約3.40%相当のリターンが期待できる計算です。
この銘柄は配当利回りだけで3%に乗っているのが特徴で、優待はあくまで上乗せの位置づけです。「QUOカード目当てで100株」というより、「3%配当をもらいつつQUOカードもついてくる」と考えるほうが実態に近いと考えています。
配当について
配当方針は「DOE3%以上」
長谷川香料はこれまで、連結配当性向40%程度を目安に配当を決めていました。それを2025年11月7日の発表で、2026年9月期から株主資本配当率(DOE)3%以上を基準とする方針へ切り替えています。
2026年9月期より、連結株主資本配当率(DOE)3%以上を基準に、安定的な利益還元を図る。
利益の増減にそのまま連動する配当性向方式と違い、株主資本を基準にした方式のため、減益局面でも配当が急に切り下がりにくい仕組みです。分母である自己資本は毎期の利益が積み上がって増えていくので、単年の業績の振れで配当が減りにくくなるのがこの変更の意味だと考えています。
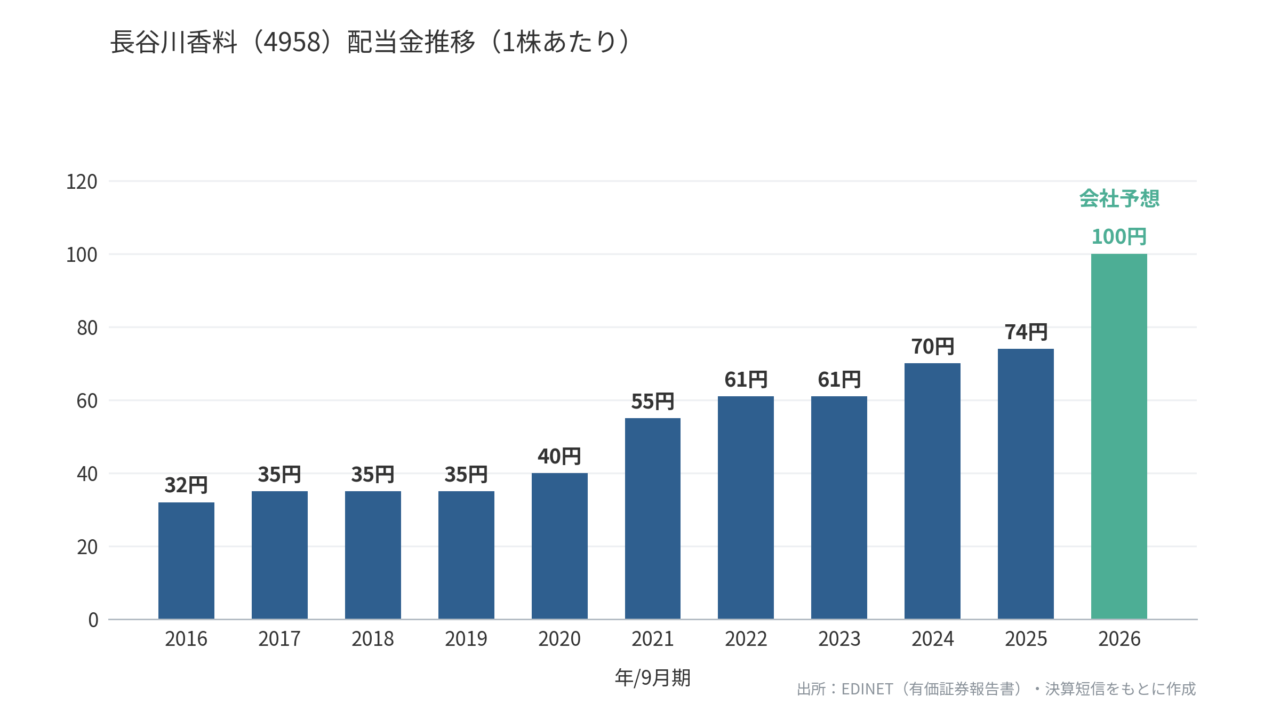
会社予想を含めて3期連続増配、100円まで到達
2025年9月期の年間配当は74円で、前期の70円から4円の増配となりました。2026年9月期の会社予想は100円で、前期比26円・率にして35%の大幅増配です。実現すれば3期連続増配となります。
一方で、2017年〜2019年9月期は35円、2022年〜2023年9月期は61円で据え置かれています。10年前の2016年9月期は32円だったので、着実に増えてはいるものの、毎年きれいに増配してきたタイプではないという点は押さえておくべきだと考えています。
配当性向は55.4%まで上昇する
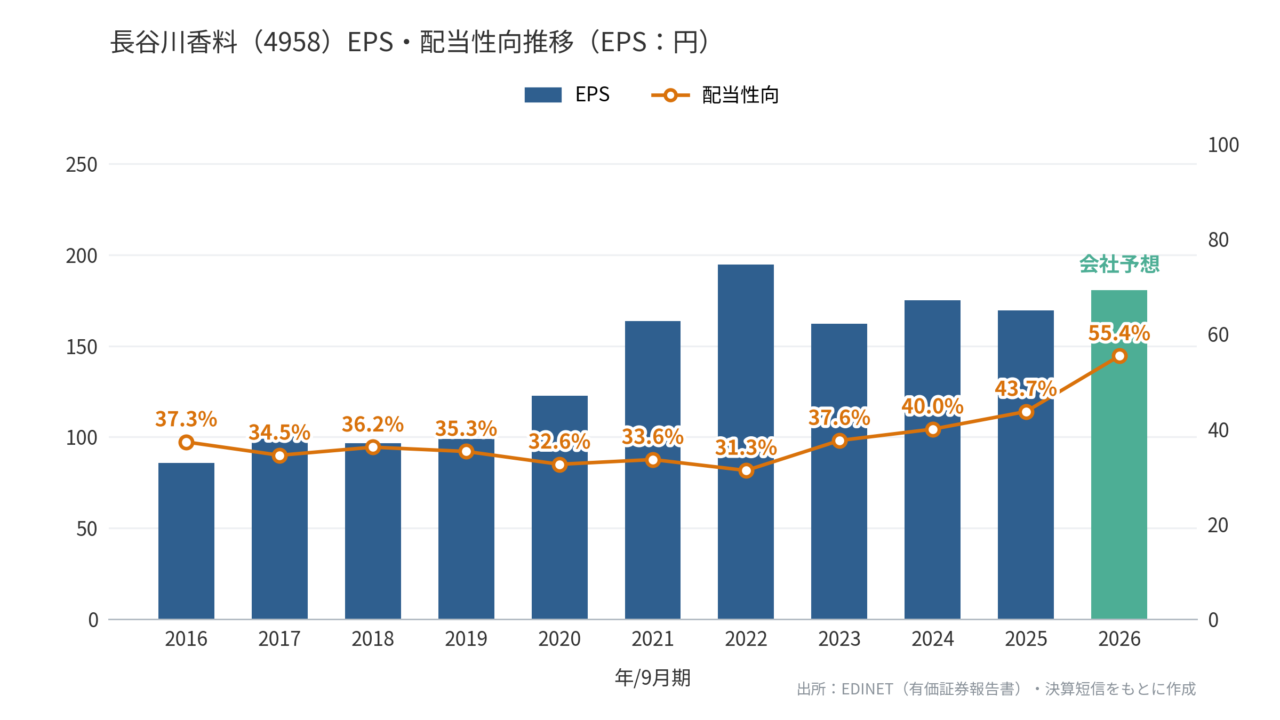
2025年9月期のEPS(1株あたり利益)は169.50円、配当性向は43.7%でした。2026年9月期の会社予想EPSは180.54円なので、100円配当の配当性向は55.4%まで上昇する計算です。
配当性向は長く30%台で推移してきたので、以前のような余裕はもうありません。ただしこの水準の配当を支えるのは配当性向ではなく自己資本の厚さで、2025年9月期末のBPS3,038円に対して100円配当ならDOEは約3.3%と、基準の3%に対してまだ上乗せがある状態です。
配当利回りの推移
各年度の有価証券報告書が提出された時点の株価をもとに算出した、実績ベースの配当利回りです。過去10年は1.49%〜2.54%のレンジで、2%を超えたのはこの5年ほどにすぎません。この銘柄にとって3%台は過去にない利回り水準です。
※記事の前半で計算した予想配当利回り約3.09%は、2026年9月期の会社予想配当100円を2026年9月8日時点の株価3,235円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
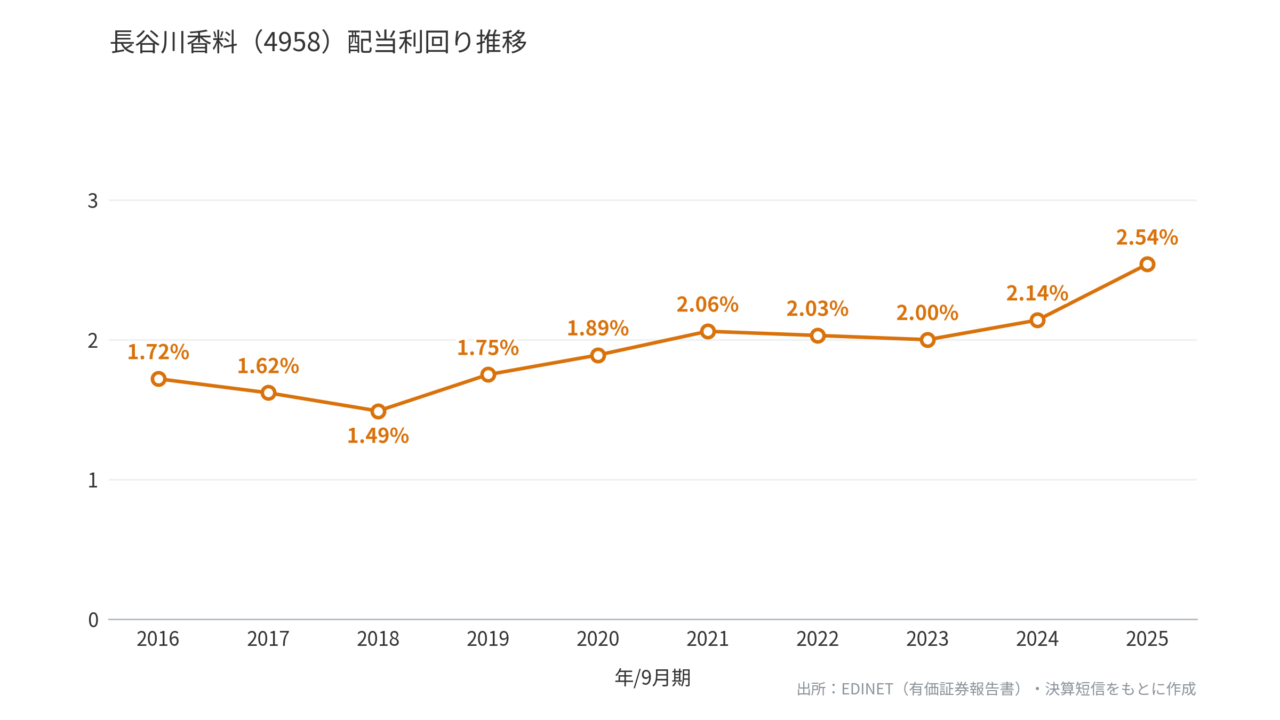
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています
今後の増配余地をどう見るか
2025年9月期末のBPSは3,038.39円なので、DOE3%を機械的に当てはめると配当は91円程度になります。実際の会社予想100円はそれを上回っており、目安に対して余裕を持たせた配当が行われていると読めます。
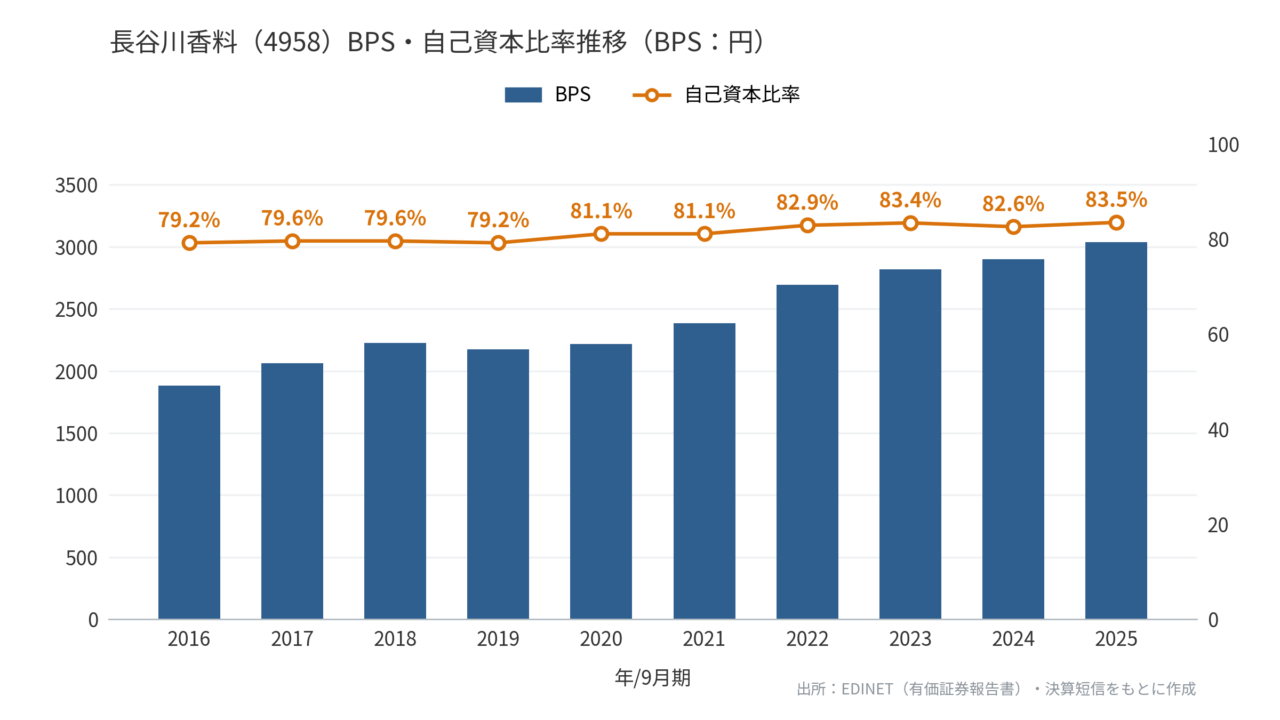
BPSは2016年9月期の1,883円から10年で約1.6倍、年平均5%強のペースで積み上がってきました。自己資本が増えるほど配当額も引き上げられる構造なので、当面の増配余地はあると考えています。ただしDOE基準である以上、増配ペースは自己資本の成長ペースに縛られます。年に何円も増えるような派手な増配は期待しすぎないほうがよさそうです。
私が実際に購入した理由
業績・財務面での判断
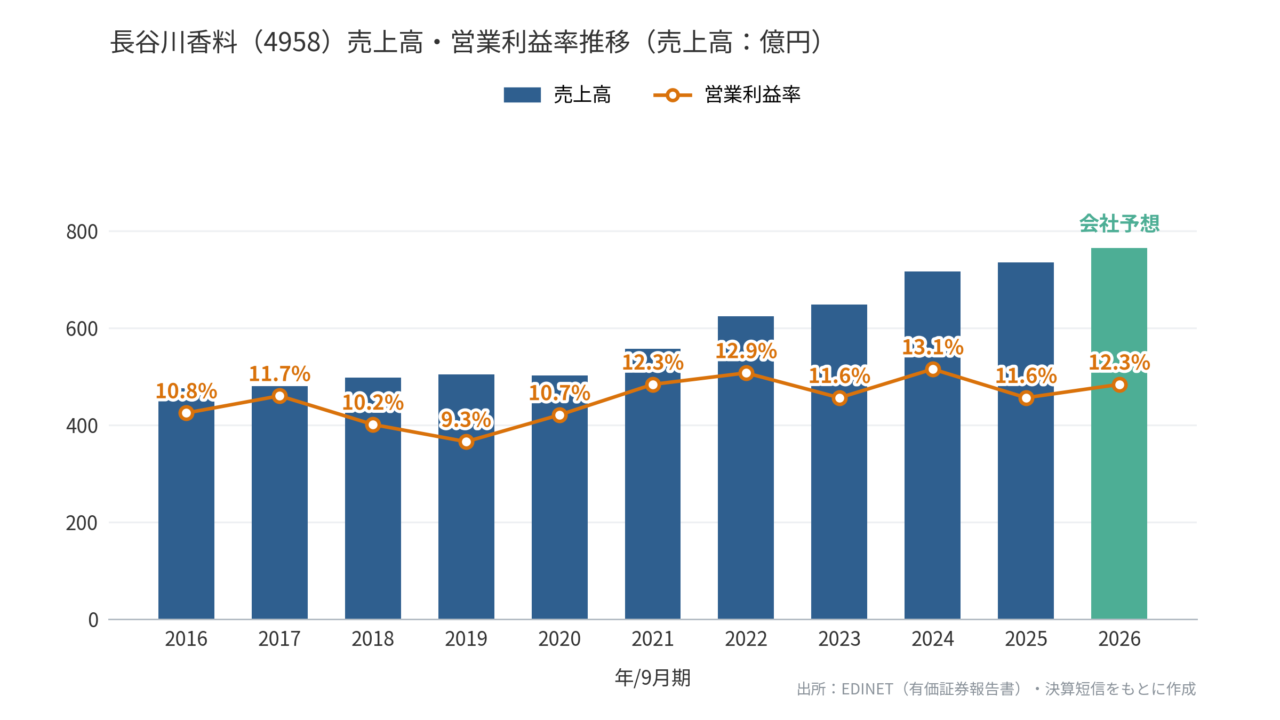
直近の決算(2025年9月期)は、売上高734.9億円(前期比+2.6%)、営業利益85.1億円(同-9.1%)と増収減益でした。原材料高と買収関連費用が利益を押し下げた形です。ただし2026年9月期は売上765億円・営業利益94.3億円と回復を見込んでおり、第3四半期時点で売上593億円(通期予想比77.6%)、営業利益78億円(同83.1%)、純利益63億円(同86.5%)と、通常のペースを上回る進捗になっています。赤字だった米国事業も第3四半期に黒字転換しました。
10年単位で見ると、売上高は2016年9月期の475億円から2025年9月期の734億円まで1.5倍に伸びています。営業利益率も9〜13%のレンジを保っており、大きく崩れた年がありません。
そのうえで一番の決め手になったのは財務です。2025年9月期末の自己資本比率は83.5%、有利子負債はほぼゼロの実質無借金で、総資産1,471億円に対して純資産1,233億円、現預金も312億円あります。この10年ずっと80%前後を維持しており、たまたま今だけ財務が良いわけではありません。
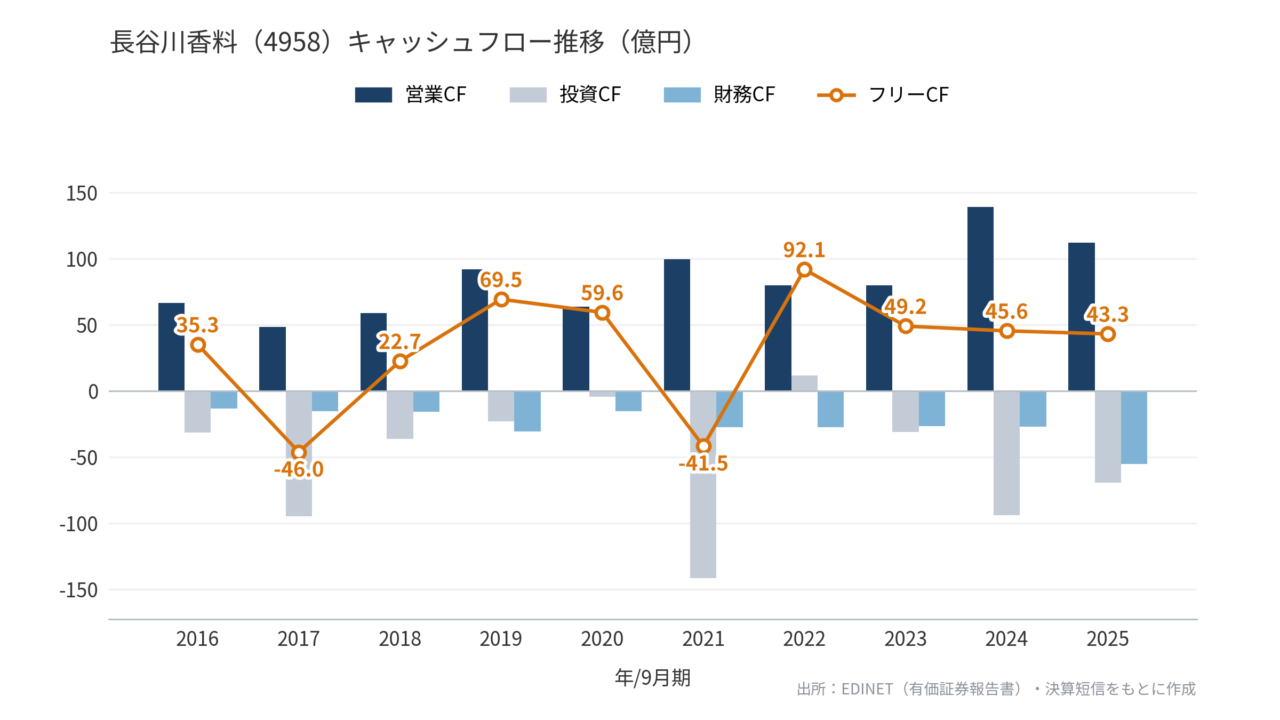
キャッシュフローも安定していて、直近10年で営業CFがマイナスになった年は1度もありません。直近2期は139億円、112億円と過去最高水準です。2025年9月期の配当総額は30億円で、100円配当となる2026年9月期でも41億円ほどです。営業CFに対して十分に賄える水準なので、増配の原資という意味でも問題ないと判断しています。
株価水準での判断
今の株価水準は、私が購入したときからかなり上がっています。2026年9月8日終値3,235円は、年初来高値3,400円(8月21日)から5%ほど下、年初来安値2,698円(2月9日)からは+20%の位置にあります。
指標で見ると、会社予想EPS180.54円に対して予想PERは約17.9倍、2025年9月期末BPSに対するPBRは約1.06倍です。この会社の過去10年のPERは15〜24倍、PBRは0.92〜1.13倍のレンジで動いてきたので、どちらもそのなかの真ん中あたりで、特別に割安でも割高でもありません。
つまり割安さを理由に買う銘柄というより、配当方針が変わったことを評価して買う銘柄という整理になります。今から新規で入るなら、9月末の権利落ちを待って押し目を拾うのも十分ありだと考えています。私自身も、追加するなら3,000円割れを目安にしたいと考えています。
配当方針の変更を受けて購入しました
配当方針の変更が発表されたのは2025年11月7日でした。自己資本比率80%超で現預金も潤沢なのに、配当性向40%で還元を止めている状態がずっと気になっていた会社だったので、DOE基準への変更は待っていた材料そのものでした。
発表当日に飛び乗るのは避けて、10日ほど様子を見てから2025年11月17日に100株購入しています。当時の株価はここ数年のレンジで見て下のほうにあり、そこも判断を後押ししました。優待のQUOカードはまだ受け取っておらず、初めての優待は2026年12月頃になる予定です。
リスクや注意点
- 株価が年初来高値圏にある:2026年9月8日終値3,235円は年初来高値3,400円から5%ほど下の位置で、配当方針の変更というプラス材料はすでに株価に反映されています。予想配当利回り3.09%も株価が上がればすぐ3%を割り込むため、今から入るなら権利落ち後の押し目を待つ選択肢も持っておきたい局面です
- 米国事業の収益性:2025年9月期の米国セグメントは2.9億円の損失でした。第3四半期に黒字転換したものの、売上の21.6%を占めるだけに黒字の定着が全体の利益率を左右します
- のれん・無形固定資産の減損リスク:2025年9月期末ののれんは73億円、無形固定資産は235億円。買収した事業の収益性が計画を下回れば減損損失が出る可能性があり、会社自身も有価証券報告書で重点リスクに挙げています
- 天候不順で飲料向けが振れる:主力の食品部門は飲料向けが中心のため、冷夏や長雨で飲料の販売が落ち込むと業績に響きます。会社は飲料以外のカテゴリー比率を上げることを対応策に挙げています
- 原材料高と為替の影響:原材料は世界各地から調達しており、産地の異常気象や地政学リスクで調達コストが上振れする可能性があります。海外売上比率が5割を超え、円高時の目減りも以前より大きくなります
- 配当性向が55%まで上昇している:2026年9月期の配当性向は55.4%の見込みで、以前の30%台のような余裕はありません。増配ペースは自己資本の成長に連動した緩やかなものになると見ておくべきです
まとめ
長谷川香料(4958)は、9月末のオリジナルQUOカード優待に加えて、DOE3%以上という配当方針の導入により2026年9月期に74円→100円の大幅増配が見込まれる銘柄です。配当+優待の総合利回りは約3.40%、権利付最終日は9月28日です。
自己資本比率83.5%の実質無借金で、営業CFも10年連続プラス。配当の原資という点では不安の少ない会社です。一方で株価は年初来高値圏にあるので、今から入るなら押し目を待ちたいところです。米国事業の赤字やのれんの減損リスクも残ります。高い成長を期待して買う銘柄ではなく、厚い自己資本とDOE基準に支えられた配当を受け取りながら、長く持つ銘柄だと考えています。
この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。
この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。