こんにちは、ニッパーです!
この記事では「銘柄分析」を配信していきます。
最終的な投資判断はご自身で行っていただく必要がありますが、皆さんの銘柄探しの参考になり、安心できる投資への一助となれば幸いです。
 ニッパー
優待が年2回もらえるうえに、配当方針が累進配当に変わったばかり。長く持つには嬉しい組み合わせです!
はじめに
前々から気になってはいたものの、なかなか手を出せずにいた銘柄です。決め手になったのは、2026年5月8日に発表された新しい中期経営計画『ATOM2028』でした。
これまで「連結配当性向30%を目標」としていた配当方針が、「配当性向35%またはDOE4%のいずれか高い水準を基準とし、累進配当を基本とする」へと踏み込んだ内容に変わっていました。減配せずに維持または増配を続けると会社が明示するのであれば、株価の上下に一喜一憂せずに持てます。決算と中計の内容は良いのに株価はそこからじりじりと下げていったため、2026年6月9日に2,630円で100株購入しています。
- 椿本興業(8052)の事業内容・業績・配当の状況
- 株主優待の内容と権利確定日
- 権利確定日までにいつ買えば間に合うか
- 私が実際に購入を判断した理由と、リスクとして考えていること
※本記事の株価および利回りは、2026年9月4日終値の2,940円をもとに算出しています。
椿本興業とはどんな会社か
椿本興業は、1916年に創業した大阪・梅田の機械商社です。2026年10月で創業110周年を迎えます。東証プライム市場に上場しており、連結従業員数は808名。社名のとおり、チェーンで知られる椿本チエイン(6371)の姉妹会社にあたり、同社グループ製品は事業戦略上の重要な柱のひとつです。
単に機械を仕入れて売るのではなく、顧客の課題に合わせて機器を組み合わせ、導入後の保全・メンテナンスまで一貫して手がける「エンジニアリング商社」を掲げているのが特徴です。
事業の中身
事業は3つに分かれています。
動伝事業は、チェーンやモーター、減速機、サーボといった動力伝達に関わる機械部品を扱う分野です。2026年3月期の売上高は568億円で構成比43.4%。自動車や半導体製造装置といった、設備投資の波を受けやすい業界が主な納入先です。
設備装置事業は、物流センターの仕分装置や工場の自動化・省力化ライン、ロボットなどを扱う分野で、売上高636億円・構成比48.5%と3事業のなかで最大の柱です。自動車業界向けの生産設備や、物流の省人化ニーズを取り込む案件が中心です。
産業資材事業は、各種不織布やその加工品、製造機械を扱う分野で、売上高106億円・構成比8.1%。おむつや衛生用品といった一般消費財に関わるため、景気の影響を受けにくい部分だと考えています。
地域別では日本が1,137億円(86.8%)、アジアが155億円(11.8%)。売上の大半は国内ですが、中国やASEAN向けの設備案件が海外の柱です。
受注残高が翌期の業績を支える
この会社を見るうえで押さえておきたいのが受注残高です。
2026年3月期末の受注残高は798億円で、当期売上高1,310億円の約6割に相当します。設備装置関連の工事は進捗度に応じて売上を計上するため、受注残高は将来の売上として積み上がっている状態です。前期末の807億円からは1.2%減っていますが、これは会社が「豊富な受注残高を概ね納期通りに売上計上することができた」と説明しているとおり、抱えていた受注残を順調に消化した結果です。
中期経営計画・今後の方向性
2026年5月に、新しい中期経営計画「ATOM2028」(2027年3月期〜2029年3月期)を発表しました。
最終年度にあたる2029年3月期の目標は、売上高1,500億円・営業利益75億円・ROE12%以上です。2026年3月期の実績が売上高1,310億円・営業利益65億円なので、3年で売上を約15%伸ばす計画になります。あわせて配当方針も引き上げられており、こちらは後ほど詳しく取り上げます。
株主優待について
会社側の発表によると、株主への感謝を表すとともに、自社株式への投資魅力を高め、中長期的に保有してもらうことを目的とした制度とのことです。2025年1月に内容が拡充され、100株の場合は1,000円分から2,000円分へ倍増しました。
株主優待の内容
対象
100株以上
優待内容(年2回)
オリジナルQUOカード(100株で2,000円相当)
権利確定日
2026年9月30日・2027年3月31日
贈呈時期
2026年12月頃(9月末分)・2027年6月頃(3月末分)
QUOカードは自社オリジナルデザインです。QUOカードの代わりに、同額を「公益信託 経団連自然保護基金」へ寄付することも選べます。
保有株数と継続保有期間で金額が変わる
保有株式数によって金額が変わります。
| 保有株式数 | 1回あたりの優待(年2回) |
|---|---|
| 100株以上200株未満 | QUOカード2,000円分 |
| 200株以上300株未満 | QUOカード3,000円分 |
| 300株以上 | QUOカード4,000円分 |
さらに300株以上を3年以上継続保有すると5,000円分に増額されます。ここでいう「3年以上」は、3月31日と9月30日の株主名簿に、同一の株主番号で7回以上連続して記載されていることが条件です。ただし長期優遇の対象は300株以上の株主に限られるため、100株保有の場合は何年持っても2,000円分のままという点は押さえておきたいところです。
いつまでに買えば間に合うか
権利確定日(9月30日)の2営業日前が「権利付最終日」となるため、株を購入するのはそれより前に済ませておく必要があります。実際に取引される際は、証券会社の取引カレンダーで最新の権利付最終日をご確認ください。
| 権利付き最終日 | 権利落ち日 | 権利確定日 | |
| 2026年9月 | 9/28(月) | 9/29(火) | 9/30(水) |
なお同社は2027年3月期の中間配当を前期の20円から30円へ増配する予定です。つまり9月末は優待と中間配当の両方の権利日にあたります。
同じ9月末が権利確定日の銘柄では、DAIKO XTECH(8023)も分析しています。
また、9月に優待がもらえる銘柄を、配当と優待を合わせた総合利回りの高い順にまとめて比較しています。ほかの銘柄と見比べたい方は、こちらもあわせてご覧ください。
配当+優待の利回りを計算してみる
2026年9月4日時点の株価(2,940円)で計算すると、100株保有に必要な投資金額は約29万4,000円です。
配当利回り+優待利回り
配当利回り(予想)
約3.06%
2026年9月4日時点
優待利回り
約1.36%
3月末・9月末の年2回分
配当+優待合計
約4.42%
100株を保有した場合、年間配当9,000円(会社予想90円×100株)と、3月末・9月末に各2,000円分のQUOカード(年間4,000円分)を合わせて、年間約4.42%相当のリターンが期待できる計算です。
保有株数を増やすと優待利回りは下がり、200株で総合利回り約4.08%、300株で約3.97%となります(300株を3年以上保有した場合は約4.20%)。利回り効率だけを見れば100株が最も有利なので、私はまず100株から様子を見ることにしました。
配当について
配当方針は「配当性向35%またはDOE4%の高い方」へ
これまでの方針は「連結配当性向30%を目標」でしたが、『ATOM2028』で次のように引き上げられました。
配当性向35%またはDOE4%のいずれか高い水準を基準として決定し、累進配当を基本方針とした上で、機動的な自己株式取得を実施いたします。
基準が30%から35%へ上がっただけでなく、DOE(株主資本配当率)4%という下支えと、累進配当(減配せず、維持または増配)が加わりました。利益が一時的に落ち込んでも配当が急に切り下がりにくい仕組みになったと考えています。
3期連続増配、直近は90円まで到達
2026年3月期の年間配当は90円で、2024年3月期の60円から3期連続の増配です。ただし内訳には注意が必要で、2025年3月期の80円には特別配当10円が、2026年3月期の90円には創業110周年の記念配当10円が含まれています。普通配当だけで見ると60円 → 70円 → 80円という推移です。
2027年3月期の会社予想は中間30円・期末60円の年間90円。額面は前期と同じですが、記念配当10円が剥落したうえで同額を維持しているので、普通配当ベースでは80円から90円への増配ということになります。
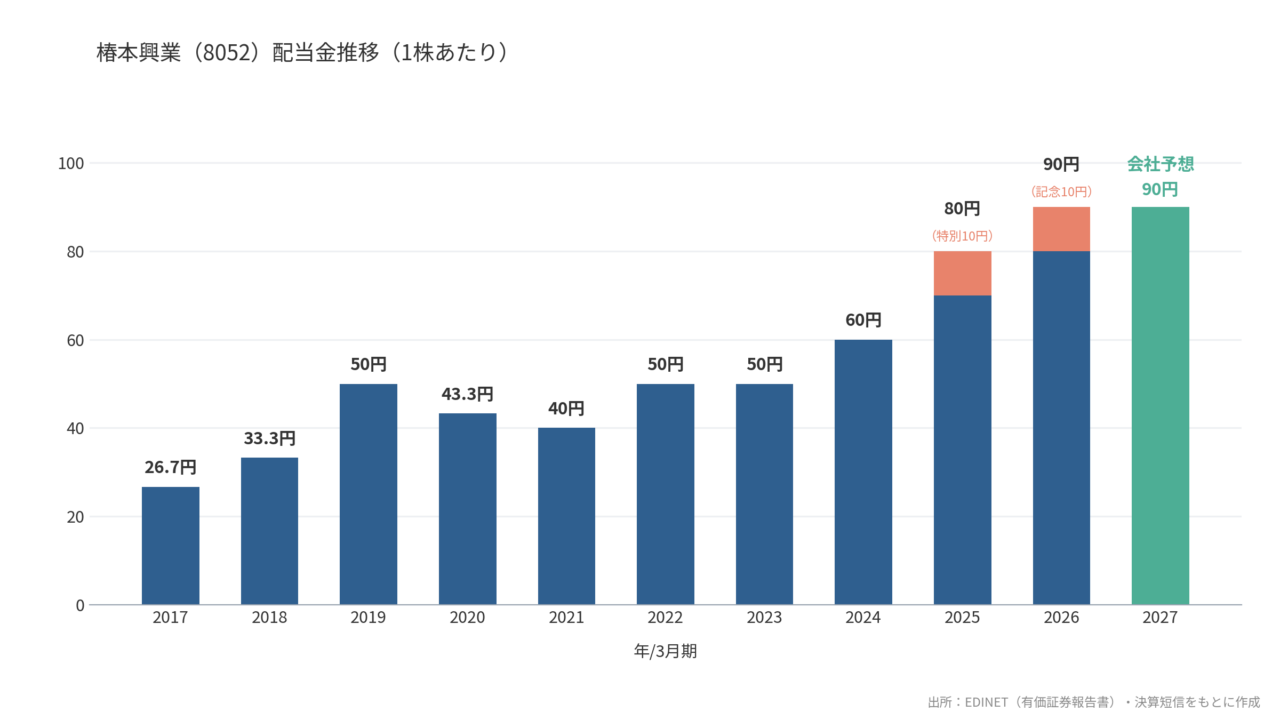
※2024年4月1日付の株式分割(1株→3株)と2017年10月1日付の株式併合(5株→1株)を考慮し、2024年3月期以前は現在の株式数ベースに調整しています
※2018年3月期は中間配当が株式併合前、期末配当が併合後のため、中間配当を併合後ベースに換算して合算しています
配当性向32.9%にはまだ余裕がある
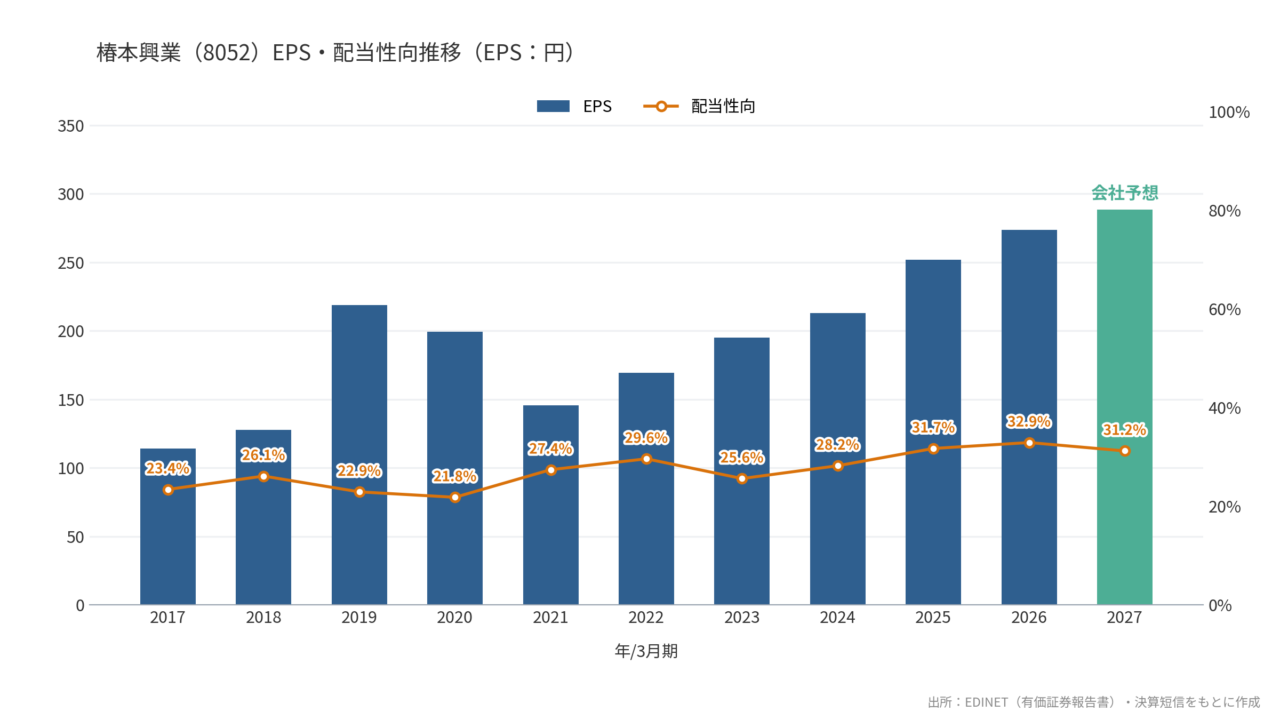
2026年3月期のEPS(1株あたり利益)は273.54円、配当性向は32.9%でした。2027年3月期の会社予想でも31.2%と、利益に対する配当の負担は重くない水準です。
なお2021年3月期にEPSが145.72円まで落ち込んでいるのは、コロナ禍で設備投資が停滞したためです。そこから5期かけて回復しました。
配当利回りの推移
各年度の有価証券報告書が提出された時点の株価をもとに算出した、実績ベースの配当利回りです。過去10期はおおむね3〜4%台のレンジで推移しています。2024年3月期に2.63%まで下がっているのは、株式分割の前後で株価が大きく上昇したためです。
※記事の前半で計算した予想配当利回り約3.06%は、2027年3月期の会社予想配当90円を2026年9月4日時点の株価2,940円で割ったものです。基準となる時点と配当額が異なるため、グラフの数値とは差が出ています。
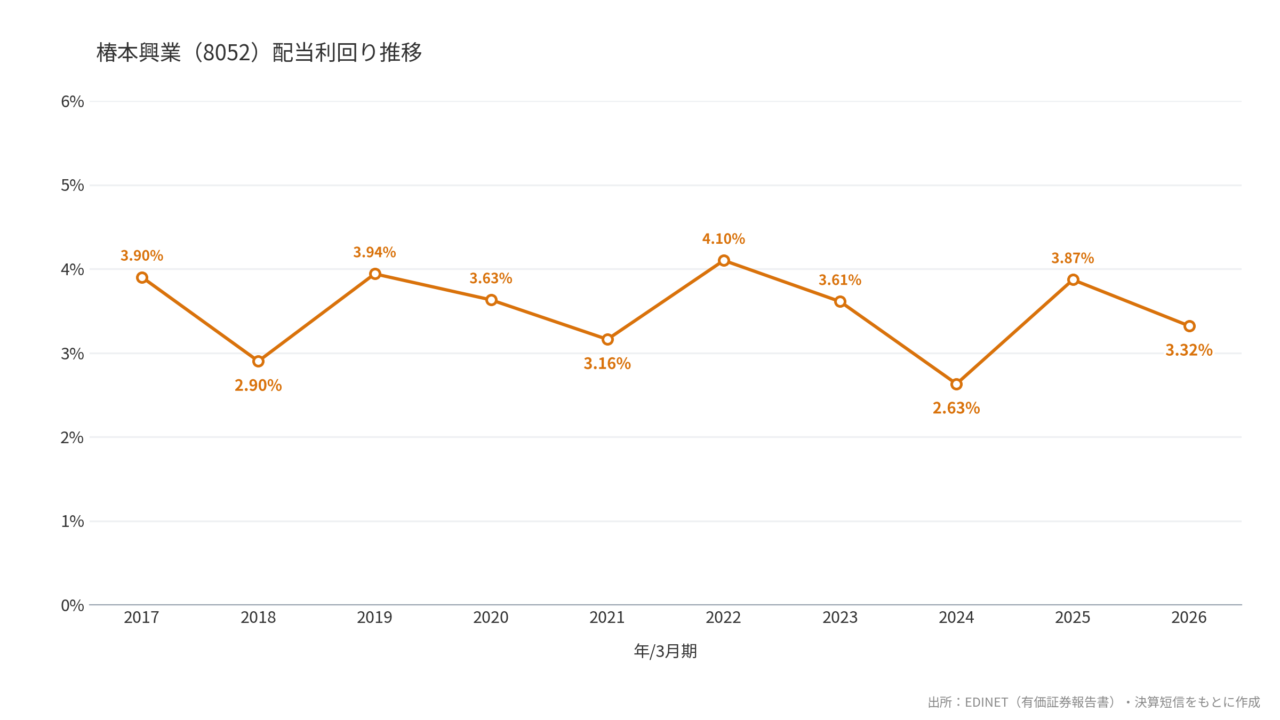
※配当利回りは、各期の有価証券報告書提出日の終値をもとに算出しています
今後の増配余地をどう見るか
新方針の「配当性向35%」を2027年3月期の予想EPS288.57円に当てはめると、1株あたり101円という計算になります。現在の予想配当90円との差は11円です。もうひとつの基準であるDOEも、2026年3月期の実績3.6%に対して方針は4%。どちらの物差しで見ても引き上げ余地を残した水準にあることになります。
中計最終年度に向けて段階的に近づけていく方針なので、業績が計画どおり進めば増配は続くと考えています。ただしこれは方針であって約束ではありません。売上高1,500億円・ROE12%以上という目標の達成度合いが、今後の配当を左右することになります。
私が実際に購入した理由
業績・財務面での判断
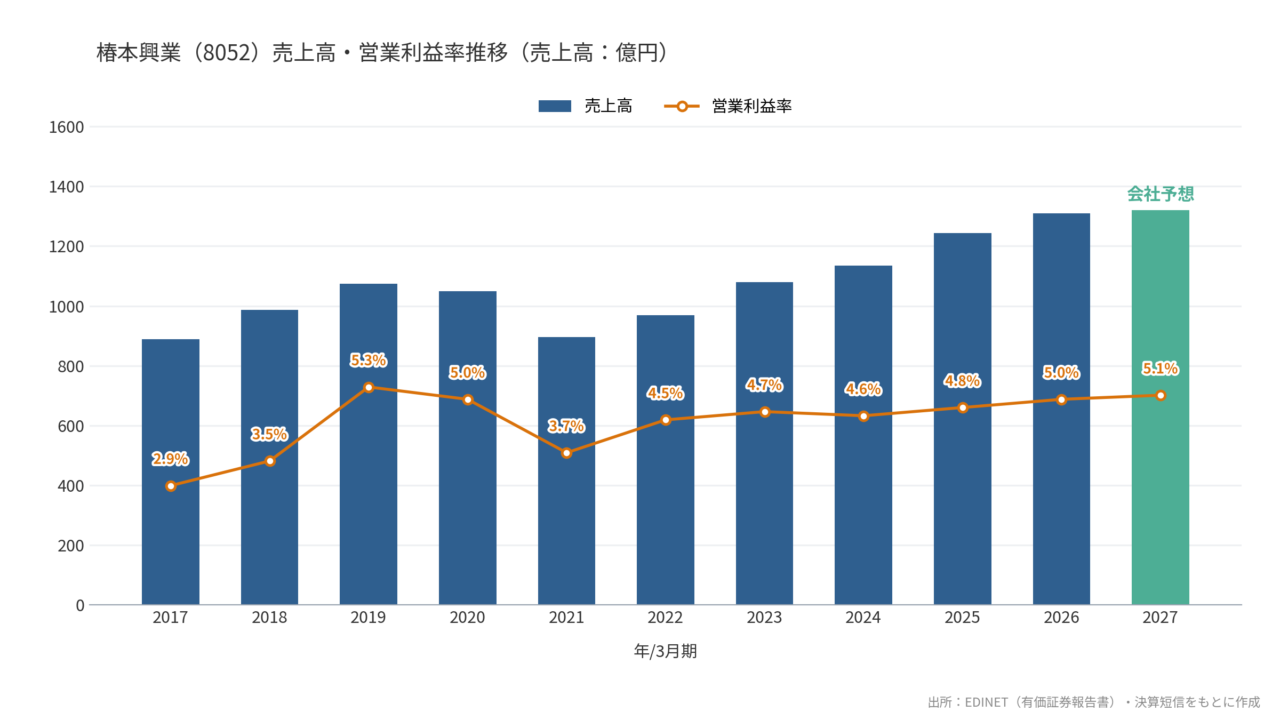
直近の決算(2026年3月期)は、売上高1,310.3億円(前期比+5.4%)、営業利益65.1億円(同+8.2%)、経常利益70.9億円(同+8.9%)、純利益50.2億円(同+7.1%)と5期連続の増収増益で、いずれも過去最高を更新しました。経常利益は初めて70億円台に乗せています。
商社なので営業利益率は5.0%と高くはありませんが、10年前の2017年3月期が2.9%だったことを考えると着実に改善しています。在庫を大量に抱えるビジネスではないため、この水準でも十分に稼げていると考えています。
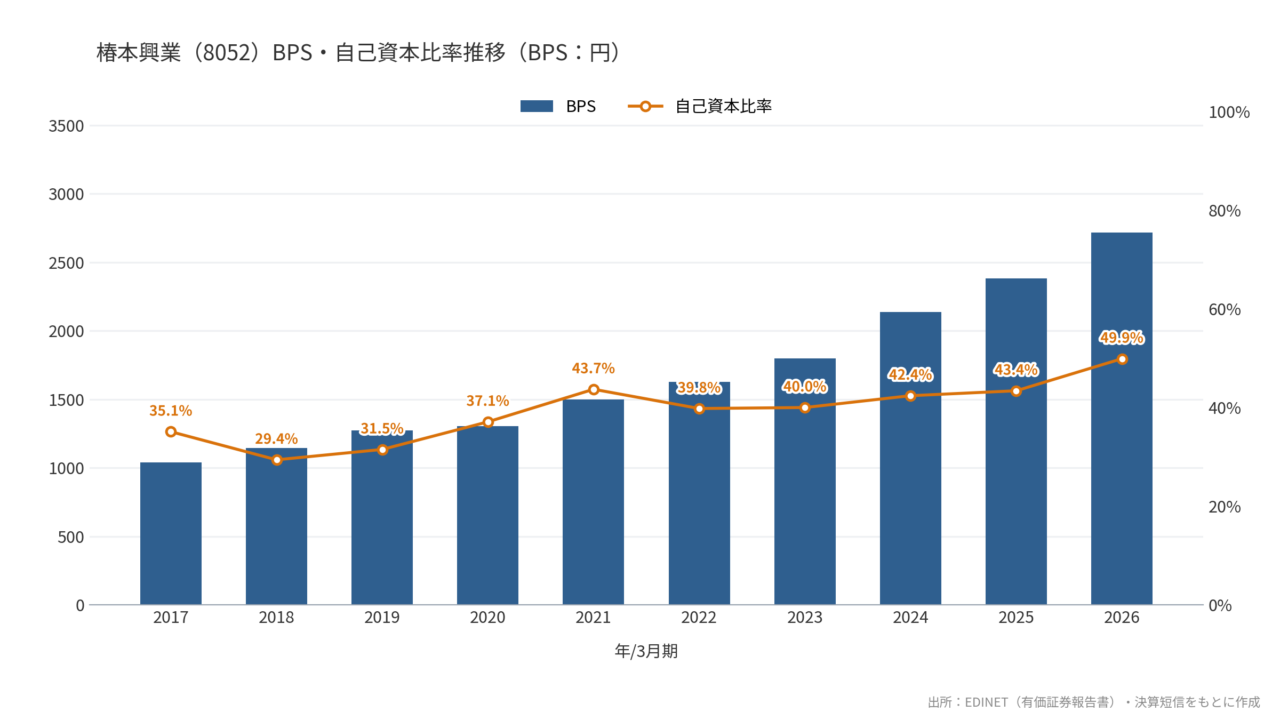
財務面の改善はさらに分かりやすく、自己資本比率は2018年3月期の29.4%から49.9%へ、BPSは1,144円から2,717円へと積み上がっています。会社が目標としている30%を大きく上回り、有利子負債は必要最小限に抑えて手元資金で運転資金をまかなう体制です。現金及び現金同等物は241億円と、会社が目安とする「年間売上高の1〜2か月分」を確保しています。
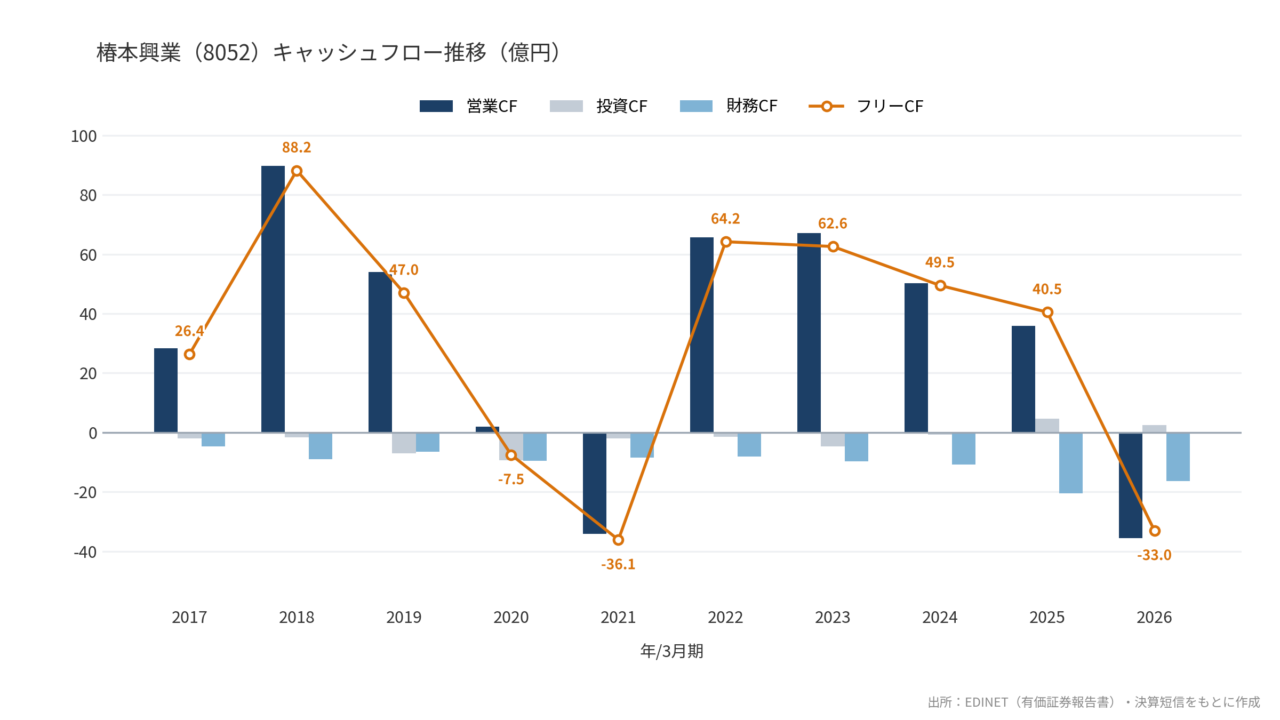
一方でキャッシュフローは振れが大きく、2026年3月期は営業CFが35.5億円のマイナスでした。手形取引を廃止して現金決済へ移行したことで支払時期が前倒しになり、運転資金が一時的に膨らんだためです。会社は一過性で今後は平準化される見込みだと説明していますが、ここは来期以降の数字で答え合わせをしたいところです。
株価水準での判断
2026年9月4日時点の株価2,940円に対して、1株純資産(BPS)は2,717.46円です。つまりPBRは1.08倍。2027年3月期の会社予想EPS288.57円で計算した予想PERは10.2倍です。
会社自身も有価証券報告書のなかで、PBRが1倍にとどまっており十分な市場評価を得られていないと課題を明記しています(2026年3月期末の株価2,707円ベースでPBR1.00倍)。現状を経営課題として認識し、ROE12%以上の達成と株主還元の強化を中計で表明している点は、株主の立場からはプラスに受け止めています。その後の株価上昇でPBRは1倍をわずかに超えましたが、自己資本比率が5割に近づきBPSが毎期積み上がっている会社としては、まだ大きく買い上げられた水準ではないと考えています。
本決算後の下げを拾って購入しました
本決算と中期経営計画が発表されたのは2026年5月8日でした。5期連続の増収増益で過去最高益、自己資本比率は50%近くまで改善、そのうえで配当方針を累進配当へ引き上げる。内容は素直に良いと感じていたのですが、株価はそこから戻るどころかじりじりと下げていきました。
内容が悪くないのに売られているなら拾いにいく場面ではないか。そう考えて、2026年6月9日に2,630円で100株購入しました。
取得単価2,630円で計算すると、配当90円と優待4,000円分を合わせた総合利回りは約4.94%になります。その後は株価が戻してきていて、購入した水準からは1割ほど上にあります。ただ配当性向35%・DOE4%という新方針にはまだ距離があるので、再び安くなる場面があれば買い増しも検討しているところです。
リスクや注意点
- 今期は減収減益からのスタート:2027年3月期第1四半期(2026年4〜6月)は、前年同期にあった中国向け大口案件の反動で売上高が前年同期比3.5%減の294億円、営業利益が同12.7%減の13.3億円でした。通期予想は増収増益のまま据え置かれていますが、営業利益の進捗率は約20%と通期の4分の1にやや届いていません
- 設備装置事業は大口案件の有無で振れる:最大の柱に成長した設備装置事業は、大型プロジェクトが入るかどうかで売上が大きく変わります。2026年3月期の好調も中国向け大口案件が牽引した部分が大きく、その反動が今期に出ています
- 商社ゆえに利益率が薄い:営業利益率は5%前後です。1件あたりの案件で採算が悪化したり、仕入価格の上昇を販売価格に転嫁できなかったりすると、利益への影響が出やすい構造です
- 椿本チエインへの依存:椿本チエイン(6371)グループの製品は事業戦略上のコアのひとつです。協力関係は強みでもありますが、同グループ製品の競争力や取引条件が変わった場合の影響は避けられません
- 政策保有株式が純資産に対して大きい:2026年3月期末の政策保有株式は帳簿価額で169.75億円と、純資産502億円の3分の1に相当します。株式市況が下落するとBPSが目減りする一方、縮減が進めば資本効率の改善につながる面もあり、両面から見ておきたいところです
まとめ
椿本興業(8052)は、3月末・9月末の年2回もらえるQUOカード優待に加えて、新中期経営計画『ATOM2028』で配当方針を配当性向35%またはDOE4%・累進配当へ引き上げた銘柄です。配当+優待の総合利回りは約4.42%、権利付最終日は9月28日です。
今期第1四半期は中国向け大口案件の反動で減収減益スタートとなっており、設備装置事業の案件変動という振れの大きさは抱えています。ただ5期連続で過去最高益を更新し、自己資本比率を50%近くまで積み上げてきた土台は厚く、配当方針の引き上げ余地も残されています。
高い成長を期待して買う銘柄ではなく、累進配当という下支えと厚い自己資本を土台に、年2回の優待と増配を受け取りながらゆっくり待つ銘柄だと考えています。
この記事を参考にしつつ、最終的な判断はご自身の数字の確認をもとに行っていただければと思います。

この記事を読んで証券口座を検討している方へ
【日本株を買うならネット証券で!】
楽天証券・SBI証券・マネックス証券は単元未満株にも対応しているので、少額からでも投資を始めやすいです。証券口座の開設は、ポイントサイト経由にするとお得にポイントも貯まります。
▶ ハピタスに登録して口座開設をお得に(未登録の方は画像をタップ)
▶ モッピーに登録して口座開設をお得に(未登録の方は画像をタップ)
※本記事のリンクにはアフィリエイト広告を含みます。